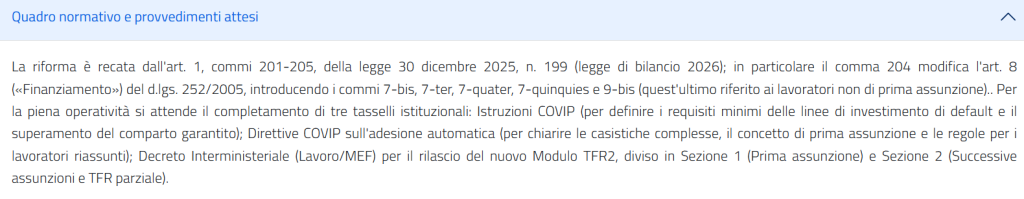
Dal 1° luglio 2026 entra in vigore l’adesione automatica ai fondi di previdenza complementare voluta dal legislatore con l’ultima legge finanziaria (l. nr. 19 del 30 dicembre 2025 che ha modificato la storica fonte legislativa della previdenza complementare D.lgs. 252/2005 art.8 compreso) e di recente chiarita dalla Deliberazione della Covip del 19 giugno 2026 (scaricabile qui). Si tratta di una delle parti più importanti della più ampia riforma della previdenza complementare introdotta dal legislatore e il Ministero del Lavoro stà accompagnando le imprese e i lavoratori a conoscerla con un’apposita pagina in costante aggiornamento scoprila QUI.
Ricordiamo da subito che la nostra associazione è parte costitutiva a livello Veneto del fondo di previdenza complementare territoriale Solidarietà Veneto al quale aderiscono i dipendenti del settore artigiano (con gli incentivi previsti dai nostri CCNL/CCRL beneficiando anche dei sussidi EBAV mod. A44 fino a 550€ e mod. D44 fino a 400€ a seconda del settore contrattuale ). A Solidarietà Veneto possono aderire anche i titolari, i soci e i collaboratori familiari di imprese con o senza dipendenti e anche non artigiane se nostre associate , per informazioni contatta gli sportelli Solidarietà Veneto presso ogni sede mandamentale chiedendo anche del nostro patronato INAPA. Chiamando il proprio mandamento di riferimento potrete così fissare un appuntamento per fare un “tagliando” su quale potrà essere la data e all’ammontare della futura pensione pubblica/INPS e scoprire i vantaggi a crearsene una integrativa/ complementare con il nostro fondo regionale.
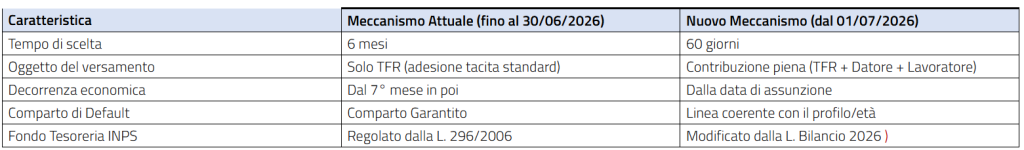
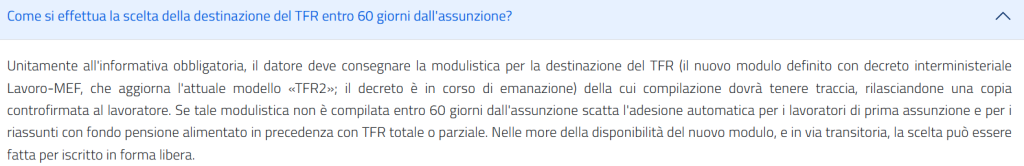
Dal 1° luglio è stato quindi introdotto un meccanismo di adesione automatica dei lavoratori dipendenti del settore privato di prima assunzione (con esclusione dei soli lavoratori domestici e fino ad apposito decreto attuativo del Ministero del Lavoro anche gli intermittenti con o senza indennità di disponibilità a termine o a tempo indeterminato), in sostituzione del precedente meccanismo dell’adesione con modalità tacite. Sotto l’aspetto pratico comporterà per i datori di lavoro la sostituzione per le nuove assunzioni dal luglio 2026 in poi del c.d. modello TFR2 con una nuova e diversa informativa che in attesa dell’apposito decreto interministeriale(Lavoro/Mef) , è quella dei c.d. modelli MEFOP ( qui l’informativa ; qui modulo destinazione TFR) ; si consideri anche l’evoluzione verso il modello TFR3 che solo dopo il decreto interministeriale di cui sopra sarà finalmente il nuovo e definitivo modello da usare clicca qui. La nuova informativa viene fornita dai nostri uffici area lavoro paghe nella versione personalizzata per ogni diversa ditta in base alla contrattazione collettiva applicata (serve infatti l’esplicitazione della forma pensionistica collettiva che raccoglierà l’adesione automatica; serve indicare l’intensità del contributo carico ditta es. 1,6% e contributo carico lavoratore 1% diverso per ogni diverso ccnl applicato; per i nostri CCNL le informazioni utili per compilare l’informativa QUI). Le novità non riguardano i datori di lavoro di dipendenti in forza al 30 giugno 2026 e quindi nei riguardi di questi ultimi, non è previsto alcuno specifico adempimento informativo a carico dei datori di lavoro. Relativamente alle adesioni di coloro che siano stati assunti fino al 30 giugno 2026 e che non esprimano alcuna volontà nel primo semestre dall’assunzione secondo le precedenti regole sulla destinazione del TFR dei silenti. Nella nuova prima informativa, saranno, inoltre, fornite al lavoratore le necessarie indicazioni circa le modalità di acquisizione della Nota Informativa del fondo collettivo di riferimento e dei documenti statutari o regolamentari, nonché ogni altra informazione ritenuta utile ad assicurare al lavoratore la piena conoscenza delle altre opzioni di investimento in essere, dei meccanismi di funzionamento della forma pensionistica collettiva di riferimento e dei diritti e obblighi connessi all’adesione.
Le novità per i “lavoratori di prima assunzione” .
Sono i lavoratori assunti per la prima volta dal 1 luglio 2026 in poi nel settore privato in qualità di dipendenti ( apprendisti , tempi determinati , indeterminati anche par time, etc) i quali sono automaticamente iscritti alla previdenza complementare. Per questa tipologia di neoassunti “neofiti del mercato del lavoro italiano” scatta dalla data di assunzione un contatore di 60 giorni entro il quale lo stesso può esprimere la volontà di rinunciare all’adesione automatica.
Circa l’individuazione della forma pensionistica di destinazione d, il nuovo comma 7-bis dell’art. 8 stabilisce del D.lgs.252/2005 che la stessa operi verso la forma pensionistica collettiva prevista dagli accordi o dai contratti collettivi, anche territoriali o aziendali. Il datore deve, quindi, individuare la forma pensionistica di destinazione dell’adesione automatica sulla base dei contratti collettivi che si applicano alla sua azienda (siano essi nazionali ovvero territoriali ovvero aziendali). Ove sussistano più forme pensionistiche di riferimento (ad esempio, fondi pensione negoziali di categoria, fondi territoriali, forme pensionistiche collettive a livello aziendale) l’adesione automatica è alla forma individuata con accordo aziendale ovvero, in difetto, alla forma alla quale risulti iscritto il maggior numero di lavoratori dell’azienda. Per la determinazione di tale numero dovrà farsi riferimento alla data di assunzione. In assenza di accordi o di contratti collettivi o di concorrenza di più fondi collettivi parimenti esigibili la forma pensionistica complementare di destinazione dell’adesione automatica è COMETA ( per i datori di lavori che applicano il CCNL/CCRL sottoscritti in Veneto dalla Confartigianato il fondo con più aderenti è da sempre Solidarietà Veneto rispetto Fonte che resta il secondo fondo di previdenza complementare negoziale esigibile in Veneto nel nostro settore. Per le imprese edili artigiane o industriali che applicano il nostro CCNL (CNEL F015) il fondo negoziale alternativo a Solidarietà Veneto è Prevedi. Qui sintesi nostri CCNL e previdenza complementare collettiva ( QUI ).
L’altra grande novità è che l’adesione automatica al forma prevista di previdenza complementare, rispetto alla previgente normativa, è che ora saranno più ampi gli effetti della contribuzione : intero TFR ma anche il versamento della contribuzione a carico del datore di lavoro e del lavoratore, nella misura definita dai CCNL/CCRL ( o contratti collettivi aziendali rarissimi nella dimensione PMI). Ad esempio laddove il datore di lavoro applichi il nostro CCNL Area Meccanica (CNEL C030 ) e il relativo CCRL Veneto scatterebbe l’1,60% di contributo ditta ( ccrl 30.9.2025) e l’1,00 % contributo carico dipendente previsto dal CCNL (% ad insistere sulla retribuzione utile al calcolo del TFR). La contribuzione da fonte collettiva a carico del lavoratore non è obbligatoria nel caso in cui la retribuzione annuale lorda risulti inferiore all’assegno sociale annuale (art. 3, c.6 e 7 l.1995, n. 335 = 7.101,12 € (546,24€ × 13)). Chi si trovi in questa situazione, può dunque entro i 60 giorni successivi all’assunzione dichiarare di non volere destinare a previdenza complementare la propria contribuzione ma solo il TFR. Per le imprese che si dovessero misurare, per assenza di fonte collettiva applicata, con l’adesione automatica a Cometa ovviamente non ci saranno contribuzioni di parte datoriale o del lavoratore.
L’attribuzione al lavoratore della facoltà della rinuncia nei 60 giorni dall’assunzione conferma il principio della volontarietà dell’adesione alle forme di previdenza complementare (art. 1, comma 2, e 3, comma 3, del D.lgs. n. 252/2005), configurandosi il silenzio del lavoratore come una manifestazione implicita di volontà di conferma dell’adesione già avvenuta in via automatica, ex lege, al momento dell’assunzione. La rinuncia è un atto unilaterale recettizio, la relativa manifestazione di volontà deve essere portata a conoscenza del datore di lavoro in forma scritta o comunque tracciata. La rinuncia ha efficacia ex tunc e, cioè, esplica i suoi effetti con efficacia retroattiva al momento dell’adesione, e si qualifica come causa estintiva dell’adesione automatica regolata dalla normativa. I soggetti assunti con contratti a tempo determinato inferiori a 60 giorni non si applichi il meccanismo dell’adesione automatica, posto che agli stessi non verrebbe garantito un sufficiente periodo di riflessione, indispensabile per l’adozione di scelte ponderate. Parimenti, l’adesione automatica non esplica i suoi effetti qualora prima della scadenza del periodo di 60 giorni il rapporto di lavoro cessi per qualsiasi altro motivo. Eventuali sospensioni dell’attività lavorativa del dipendente ( es. per utilizzo di FSBA causale eccessivo calore o cigo EONE ) non comportano la sospensione del computo dei suddetti 60 giorni.
I versamenti sono effettuati a decorrere dal mese successivo alla scadenza del termine di 60 giorni e comprendono “retroattivamente” quanto dovuto dalla data di prima assunzione. Le forme pensionistiche complementari provvedono alla valorizzazione delle somme versate secondo le disposizioni previste dai rispettivi ordinamenti. Nell’eventualità che l’accordo/contratto collettivo applicato di riferimento preveda (raro) che non vengano effettuati versamenti contributivi alla previdenza complementare durante il periodo di prova, il datore di lavoro dovrà versare alla forma di destinazione dell’adesione automatica il TFR dal giorno dell’assunzione, mentre inizierà a effettuare i versamenti contributivi previsti dagli accordi una volta superato il periodo di prova.
Lavoratori non di prima assunzione, che attivano un nuovo rapporto di lavoro successivamente al 30 giugno 2026 cosa fare ?
La nuova norma stabilisce che il meccanismo di adesione automatica opera in linea generale anche per i lavoratori non di prima assunzione (non neofiti nel mercato del lavoro privato italiano come dipendenti) che attivano un nuovo rapporto/vengono assunti anche da un diversa azienda dopo il 30 giugno 2026. Per capire cosa deve fare un datore di lavoro dobbiamo considerare due diversi scenari da valutare di volta in volta alla data di assunzione:
(1) quelli che risultino avere in essere, alla data dell’assunzione, un’adesione a una forma pensionistica complementare ( anche non negoziale es. PIP o fondo aperto) , qualora gli stessi non vi rinuncino nel termine di 60 giorni scatta anche qui l’adesione automatica. In questo caso tale tipo di lavoratore ha la possibilità di indicare al datore, entro 60 giorni dalla data di assunzione, a quale forma pensionistica complementare destinare il TFR maturando, consapevole che in difetto trova applicazione il meccanismo di adesione automatica con le stesse regole viste sopra per i neofiti.
In caso di adesione automatica, il predetto TFR è conferito per l’intero importo, salvo che il lavoratore, entro il termine di 60 giorni, decida di destinare una percentuale del TFR maturando secondo quanto previsto dalla contrattazione collettiva applicata e per i soli lavoratori di prima iscrizione alla previdenza obbligatoria in data antecedente al 29 aprile 1993 la destinazione del TFR a previdenza complementare in misura non inferiore al 50 per cento. Qualora tale lavoratore, pur già iscritto a una forma di previdenza complementare, non conferisca alla stessa neanche parzialmente il TFR maturando (ad esempio, adesione con versamento dei soli contributi es. iscritto solo contrattuale al PREVEDI settore edili ), il meccanismo di adesione automatica non opera. Coloro che nel precedente rapporto di lavoro hanno aderito alla previdenza complementare e hanno poi riscattato interamente la posizione individuale maturata non sono interessati dall’adesione automatica di cui al comma 9-bis. L’adesione automatica riguarda, infatti, solo coloro che dichiarano di avere in essere, al momento dell’assunzione, una posizione presso una forma pensionistica complementare.
(2) quelli invece che dichiarano di non avere in essere alla data di assunzione un’adesione a una forma pensionistica complementare con versamento di quote di TFR, il nuovo datore di lavoro gestirà il TFR ai sensi dell’art. 2120 del codice civile (destinandolo al Fondo di Tesoreria gestito dall’INPS con i relativi vincoli irreversibili ove ne ricorrano le condizioni : 60 dipendenti biennio 2026/2027; 50 dipendenti 2028/2029/2030/2031;40 dipendenti dal 2032 in poi ) o conservandolo in azienda considerando con attenzione e con il supporto dei nostri uffici paghe o del proprio il costo del lavoro conseguente dovuto da rivalutazione di legge per picchi inflazionistici tipici degli ultimi anni e non solo . Resta in ogni caso ferma la possibilità da parte del lavoratore di rivedere, in ogni momento, la scelta a suo tempo effettuata e conferire il TFR futuro a una forma pensionistica complementare negoziale , aperta o PIP.
Per potere gestire anche verso queste due tipologie di nuovi assunti il meccanismo dell’adesione automatica, il datore di lavoro è tenuto a fornire al lavoratore un’adeguata informativa sugli accordi/contratti collettivi applicabili in azienda in tema di previdenza complementare, nonché ad acquisire apposita dichiarazione dall’assunto circa il fatto che lo stesso, alla data di assunzione, risulti o meno iscritto a una forma di previdenza complementare con destinazione alla stessa, in tutto o in parte, del TFR. Il datore di lavoro dovrà, inoltre, fornire una dettagliata informativa sul meccanismo di adesione automatica, sulla forma pensionistica di destinazione, sulle diverse scelte disponibili e sulla relativa tempistica. Anche questa informativa sarà rilasciata a breve dal MEFOP e sarà resa disponibile dai nostri uffici paghe area lavoro nel dossier documentale che accompagnerà ogni futura assunzione dal 1 luglio 2026 in poi; resta evidente che per quanto introdotto dal legislatore sarà fondamentale che le imprese pretendono dai neoassunti una puntuale gestione e restituzione di tale documentazione.
Novità del 10 luglio 2026 : l’Inps ha rilasciato un messaggio con le istruzioni che i datori di lavoro devono seguire laddove un dipendente assunto dopo il 30 giugno 2026 scelga di destinare il TFR in azienda, ma questa per dimensione occupazionale (es. nel 2026/2027 ha almeno 60 dipendenti ; 2028/2029/2030/2031 almeno 50 dipendenti ; 2032 in poi almeno 40 dipendenti ) rientra nel c.d. fondo tesoreria presso l’INPS QUI LE ISTRUZIONI .
In generale invitiamo i nostri associati a farsi assistere su queste importanti novità dai nostri uffici paghe area lavoro presso ogni sede mandamentale e ad approfondire i vantaggi che sono riservati anche sotto il profilo del costo del lavoro ( qui le c.d. misure compensative) a diffondere una cultura aziendale che favorisca tra i dipendenti l’adesione con il TFR alla previdenza complementare, con momenti informativi e formativi se del caso anche direttamente organizzati in ditta o presso le nostre sedi sfruttando al meglio la nostra rete di sportelli informativi in collaborazione con Solidarietà Veneto.