Anche per l’anno fiscale 2026, Confartigianato Imprese Veneto il 7 gennaio scorso ha sottoscritto con CGIL, CISL, UIL del Veneto, a favore delle aziende associate, la proroga all’accordo territoriale che istituisce le commissioni bilaterali presso ogni Associazione provinciale, agevolando così, le procedure per la definizione di piani welfare e la detassazione di premi di risultato anche in micro e piccole imprese.
Se un’impresa vuole fidelizzare il rapporto di lavoro dei suoi collaboratori ed essere più attrattiva verso nuove assunzioni, il saper erogare soluzioni welfare su base volontaria, prive di costo del lavoro per i datori e detassate per i lavoratori è sicuramente un valore aggiunto.
Ricordiamo che Confartigianato Imprese Marca Trevigiana, per facilitare maggiormente l’utilizzo del welfare, riserva una scontistica ai propri Associati sull’utilizzo di Ticket Restaurant o Shop – scopri qui, grazie alla convenzione siglata con Edenred (tra i leader del settore in Italia), non solo per i propri dipendenti, ma alle condizioni di legge, anche per titolari/soci (es. amministratori con compenso e gestione separata INPS).
Sempre di facile adozione, come piano welfare aziendale, anche il rimborso di abbonamenti (anche per i figli/familiari dei dipendenti) per trasporto pubblico/scolastico, oppure rimborsando in busta paga le c.d. utenze (bollette luce/acqua/gas) o i costi affitto/mutuo prima casa sfruttando le soglie di esenzione per cessione di beni e servizi che, dopo le leggi di stabilità (l.207/2024 art.1 c.390 e l.199/2025 ) sono:
- entro il limite complessivo di € 1.000 annui per qualunque dipendente nuovo limite generale che va in deroga per il 2025/2026/2027 a quello strutturale dell’art. 51 c. 3 TUIR di € 258,23;
- entro il limite complessivo di € 2.000 annui, ai lavoratori dipendenti con figli, compresi i figli nati fuori del matrimonio riconosciuti, i figli adottivi o affidati, che si trovano nelle condizioni previste dall’art.12 TUIR- fiscalmente a carico* (vedi sotto);
- no limiti art. 51 c. 2 d e d-bis del TUIR che consente strutturalmente, dal 2018 , il rimborso detassato e de contribuito in busta paga o l’acquisto diretto a favore dei propri dipendenti, di abbonamenti di trasporto pubblico anche a favore dei familiari/figli a carico dello stesso (esempio abbonamento scolastico bus/treno figlio fiscalmente a carico).
*I FIGLI PER ESSERE A CARICO DEL DIPENDENETE DEVONO POSSEDERE UN REDDITO COMPLESSIVO NON SUPERIORE NEL MEDESIMO ANNO FISCALE (art. 12 TUIR):
- (A) NON > 2.840,51 € ;
- (B) NON > 4.000,00 € SE UNDER 24 a lordo degli oneri deducibili.
Anche dare prestiti infruttiferi su base volontaria ai propri dipendenti è una soluzione welfare.
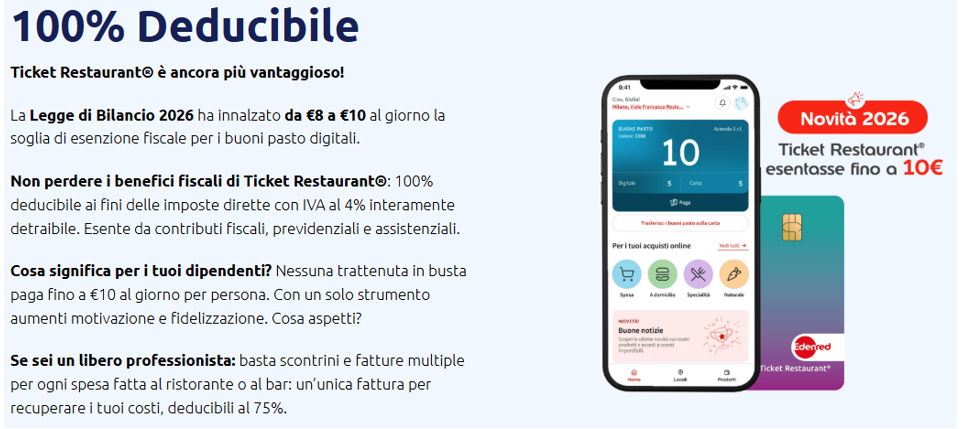
Anche per chi vuole introdurre i ticket restaurant digitali buone notizie dalla legge di stabilità per il 2026 (art.1 c.14 l.199/2025) si alza a 10 € la soglia giornaliera di esenzione ; in pratica si riescono a riconoscere ai propri collaboratori fino a 220€ al mese di potere d’acquisto effettivo pari qundi a 220€ netti con questa soluzione welfare senza sostenere però un costo del lavoro che ne varrebbe circa il doppio per il datore. Anche qui con l’accordo che abbiamo definito con Edenred i nostri associati possono introdurli con una specifica scontistica dedicata ( per scoprirla fissando un appuntamento dedicato chiama l’ufficio paghe del mandamento di riferimento ) .
Il Premio di Risultato (PDR) è invece una quota aggiuntiva di retribuzione lorda che si eroga normalmente in unica soluzione/in un dato mese, quindi soggetta a contribuzione e utile a fini pensionistici, che viene riconosciuta ai lavoratori al solo raggiungimento di obiettivi incrementali e misurabili con riferimento a periodi congrui relativi ad indicatori aziendali di produttività, redditività, qualità, efficienza e innovazione previsti dal DM Lavoro ed Economia 25.3.2016. Le imprese che riconoscono PDR ai loro dipendenti sono in costante aumento si veda la pagina dedicata del Ministero Lavoro per i dati aggiornati QUI.
Il PDR, se soddisfa i requisiti previsti, consente al lavoratore di beneficiare sul valore lordo individuato una tassazione che, grazie alla legge di Bilancio 2026 (l.199/2025), riduce al 1%, l’aliquota dell’imposta sostitutiva sui premi di produttività per i premi e le somme erogate negli anni 2026 e 2027. L’imposta sostitutiva è applicabile, entro il limite di importo complessivo di 5.000 euro annui, la RAL del dipendente beneficiario nell’anno precedente non deve essere superiore a 80 mila euro.
La fonte per il 2025/2026/2027 è fissata nell’art.1 c.385 l.207/2024; si veda anche la circolare AdE nr.5 del 7 Marzo 2024 (si vedano anche le altre circolari numero 23E/2023+5E/2018+28E/2016).
La soluzione premiale è interessante per l’impresa che desidera motivare i propri dipendenti perché, a parità di costo del lavoro, è possibile far conseguire più salario netto ai propri lavoratori. Per vedere un esempio dei vantaggi e verificare la lista dei 20 indicatori sui quali costruire il proprio premio aziendale (fonte DM 25.3.2016 ) clicca qui.
Le agevolazioni/soluzioni welfare si applicano anche nel caso di commutabilità del premio in erogazioni di buoni acquisto, benefits e altre utilità. Ricordiamo che con il nostro Accordo regionale si detassa su base di contrattazione collettiva territoriale e quindi l’accordo per ogni anno fiscale viene già depositato dalle parti regionali artigiane presso ITL di Venezia (sotto trovate la copia del deposito di anno in anno) semplificando in tal senso quanto deve fare poi ogni singola impresa.
COME ATTIVARE LA COMMISSIONE PREMI & WELFARE PROVINCIALE
L’azienda che vuole introdurre PDR con il nostro Accordo veneto deve limitarsi solamente compilare e inviare l’allegato 1 – CLICCA QUI e poi tramite il proprio ufficio paghe associativo, o il suo consulente, dovrà gestire la scheda monitoraggio on line/dichiarazione di conformità (che non è il deposito del contratto collettivo già realizzato dalle parti sociali venete) da compilare sul sito www.cliclavoro.gov.it , almeno 1 giorno prima a quello di attribuzione del premio di risultato nella busta paga o dell’effettiva applicazione magari in sede di conguaglio fiscale di fine anno (es. 12.1.2027), solo dopo aver misurato la performance migliorativa degli indicatori prescelti dall’impresa. Per approfondire questo semplice adempimento previsto dal decreto interministeriale del 25 Marzo 2016 art.5 si rimanda al punto 1.3 nella Circolare n. 28/E del 15 giugno 2016 e il punto 4.5. della Circolare n.5/E del 29 marzo 2018 sulla detassazione dei premi di risultato e il welfare aziendale dall’Agenzia dell’Entrate.
QUI potete consultare una veloce guida, per adempiere alle informazioni che la scheda monitoraggio richiede sul portale nazionale del Ministero Lavoro, www.cliclavoro.it.
Per usufruire di queste agevolazioni, il premio deve essere individuato in un Accordo sindacale, anche territoriale, come ha fatto anche per quest’anno fiscale Confartigianato Imprese Marca Trevigiana con la nostra Commissione Bilaterale costituita con Cgil, Cisl e Uil provinciali. Ogni azienda con il nostro supporto può fissare gli obiettivi incrementali e il periodo congruo di misurazione del risultato atteso per consentire il raffronto incrementale/migliorativo richiesto per legge, solo dopo aver dimostrato il miglioramento sui parametri scelti si procederà all’erogazione in busta paga del premio detassato.
Parimenti, è richiedibile alla nostra Commissione, la ratifica alla conformità con quanto previsto dall’Accordo Regionale, anche nel caso di proposta di soluzione welfare. In questo caso è da inviare alla Commissione l’apposito allegato 2 – CLICCA QUI.
Di seguito sono scaricabili l’Accordo Interconfederale Veneto originario del 2016 e le relative proroghe annuali compresa quella per il 2026.
Per ogni supporto chiedere al proprio ufficio area lavoro/paghe mandamentale o telefonare allo 0422 43 33 00 selezione 4.
Fac simile 2026 dichiarazione dipendente 80.000€ per erogare premi detassati P.D.R. – CLICCA QUI
Fac simile 2026 dichiarazione welfare soglia 2.000 € (art. 1 c. 390 l. 207/2024 e s.m.i.) per l’assegnazione di beni/servizi (no rimborso utenze casa)- CLICCA QUI
Fac simile 2026 dichiarazione welfare soglia 2.000 € (art.1 c.390 l.207/2024 e s.m.i.) per l’assegnazione di beni/servizi TRAMITE RIMBORSI UTENZE CASA – CLICCA QUI
Le istruzioni per l’anno 2025 dell’Agenzia Entrate sono : nr. 17 30.1.2025 (qui), nr.4/E 16.5.2025 punto 2.7 da pag.38 (qui), per l’anno 2026 saranno qui consultabili non appena rilasciate
20230112 PROROGA ACCORDO REGIONALE
20231229 PROROGA ACCORDO REGIONALE
20241108 PROROGA ACCORDO REGIONALE