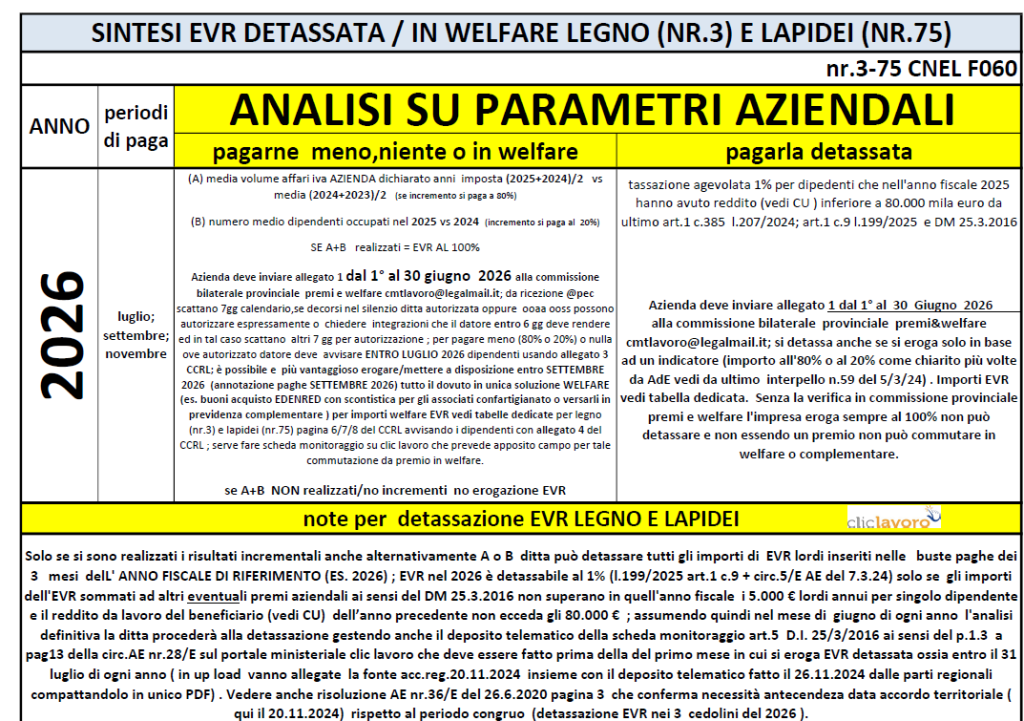
ATTENZIONE la ricezione della PEC dell’allegato 1 con la verifica dei parametri aziendali per l’EVR è ammessa SOLAMENTE nel periodo dal 01.06.2026 al 30.06.2026.
A seguito del CCRL del 20 novembre 2024, siglato da Confartigianato Imprese Veneto le altre associazioni artigiane e Feneal UIL-Filca Cisl- Fillea CGIL, per l’area Legno e Lapidei sono stati introdotti specifici istituti contrattuali, tra cui l’EVR (Elemento Variabile della Retribuzione). QUI LA NOTIZIA
L’EVR infatti è retribuzione premiale il cui importo lordo è fissato dalla contrattazione collettiva veneta e la cui erogazione intera/parziale/mancata dipende dai risultati aziendali sugli indicatori previsti. QUI L’ACCORDO
L’ EVR viene introdotta come premio di risultato che valorizza la presenza in azienda dei dipendenti beneficiari nell’anno precedente a quello di erogazione (esempio per l’erogazione 2026, conta la presenza nel 2025 e essere in forza anche il 1.6.2026) in imprese che hanno avuto nel medesimo anno di riferimento una performance positiva secondo gli indicatori previsti nell’accordo.
L’EVR va erogata ai dipendenti solo se il confronto dei parametri aziendali individuati nei periodi fissati è migliorativo, in toto o in parte. Gli indicatori da verificare in ditta sono due:
- Volume affari IVA, così come rilevabile esclusivamente dalle dichiarazioni annuali IVA dell’impresa, presentate alla scadenza prevista per legge, confrontando i seguenti parametri, ad esempio per l’anno 2026, confronto tra media dichiarazione iva 2026 (anno d’imposta 2025) e dichiarazione iva 2025 (riferita all’ anno d’imposta 2024) rispetto alla media delle dichiarazioni iva 2025, riferita all’anno d’imposta 2024 e dichiarazione iva del 2024 riferita all’anno d’imposta 2023;
- Numero medio dei dipendenti occupati * nello stesso anno di riferimento rispetto all’anno precedente, ad esempio: E.V.R. anno 2026, lavoratori occupati nel 2025 rispetto ai lavoratori occupati nel 2024. Il parametro è raggiunto se il valore risulta incrementale, anche su valori decimali.
* Ai fini del conteggio dei lavoratori dipendenti sono considerati tutti i lavoratori subordinati, compresi gli apprendisti con contratto di apprendistato professionalizzante (escluso l’apprendistato duale). I lavoratori part time saranno conteggiati in proporzione all’orario in essere al 1° giugno 2026. I lavoratori a tempo determinato o gli assunti/cessati in corso dell’anno 2025 , saranno conteggiati in proporzione ai mesi di durata del rapporto di lavoro in tale anno di riferimento (a tal fine è considerato mese intero il mese in cui il lavoratore è in forza per un periodo superiore a 15 gg di calendario)
Entrambi i parametri saranno verificati in relazione all’impresa nel suo complesso e non con riferimento alle singole unità produttive territoriali. In caso di trasferimento d’azienda ai sensi dell’art. 2112 c.c., senza soluzione di continuità, riferita allo stesso settore, i parametri saranno verificati anche in relazione al periodo di riferimento riferiti all’impresa cedente.
Per le imprese neocostituite per le quali non è possibile effettuare il confronto sulle annualità previste dai punti 1) e 2), l’E.V.R. sarà erogato nella misura del 100% senza poter applicare la tassazione agevolata.
Gli esiti, alla verifica dei parametri, possono essere:
- ENTRAMBI I PARAMETRI SONO INCREMENTALI – l’azienda erogherà l’E.V.R. al 100% dell’importo previsto potendo applicare il regime di tassazione agevolata previso dalla normativa vigente al momento dell’erogazione;
- ENTRAMBI I PARAMETRI SONO PARI O INFERIORI – l’azienda non provvederà all’erogazione dell’E.V.R.;
- SOLO UNO DEI PARAMETRI E’ INCREMENTALE – l’azienda erogherà l’E.V.R. nella misura quantificata per il singolo parametro, potendo applicare il regime di tassazione agevolata previso dalla normativa vigente al momento dell’erogazione.
Nel caso in cui l’impresa non effettui alcuna verifica dei parametri, la stessa, dovrà erogare l’E.V.R. per intero e non potrà accedere al regime di tassazione agevolata prevista dalla normativa fiscale.
QUI tabelle importi EVR LAPIDEI 2026
QUI tabelle importi EVR LEGNO 2026
Alla verifica dei parametri, l’azienda invierà, per PEC (anche tramite il proprio intermediario per gli adempimenti in materia di lavoro di cui alla L. 12/79), dal 01 giugno al 30 giugno di ogni anno – termine perentorio – a decorrere da quello 2026, una comunicazione in autocertificazione (allegato 1 – SCARICALO QUI), alla Commissione Provinciale Premi Risultato e Welfare (Art. 5 – Accordo Interconfederale sui premi risultato e welfare aziendale del 18/11/2016 e s.m.i.) di Confartigianato Imprese Marca Trevigiana – cmtlavoro@legalmail.it
Alla comunicazione vanno allegate le dichiarazioni Iva relative alle annualità di riferimento per il raffronto incrementale; l’allegato contiene anche l’autodichiarazione della forza aziendale, nel rispetto della normativa sulla privacy vigente nel tempo.
La Commissione Provinciale verifica la documentazione pervenuta ed entro 7 giorni di calendario dal ricevimento può richiedere eventuali chiarimenti e/o integrazioni (che l’impresa dovrà produrre entro i successivi 6 giorni di calendario dal ricevimento) oppure comunicherà l’esito della verifica dei parametri trasmessi.
L’esito della misurazione dei parametri e l’eventuale non erogazione o erogazione in misura ridotta dell’importo E.V.R. dovrà essere comunicato dalla ditta ai dipendenti con il modello allegato 3 – SCARICALO QUI.
Nel caso di esito positivo il datore di lavoro potrà comunicare ai dipendenti le eventuali misure di welfare che intenda mettere a disposizione con il modello allegato 4 – SCARICALO QUI.
La scelta datoriale di dare l’opzione welfare per riconoscere l’importo dovuto di E.V.R., è la soluzione più vantaggiosa per le imprese del settore sotto il profilo del costo del lavoro e che consente maggiore potere d’acquisto netto al dipendente sulla cifra prevista (no contribuzione Inps/no base imponibile per premio Inail); ricordiamo che gli associati possono utilizzare anche i buoni spesa/acquisto Edenred beneficiando dell’apposita scontistica dedicata (per scoprire i vantaggi della nostra convenzione chiama il tuo ufficio paghe o in provinciale al 0422.43.33.00 T.4 – per altre info vedi qui).
L’importo dell’E.V.R. sarà erogato dalle imprese ai lavoratori come previsto per il livello di inquadramento in essere al primo giugno di ciascun anno di erogazione; non rilevano eventuali cambi di qualifica/livello o di conferma ex apprendista o cambio orario intervenuti successivamente alla data del primo giugno dell’anno di erogazione. Nel caso di commutazione in welfare, lo stesso verrà messo in disponibilità da settembre.
L’E.V.R. verrà erogato ai soli dipendenti delle imprese che risultino in forza nella stessa azienda durante il periodo di misurazione del parametro 2 (numero medio dipendenti occupati) e al momento dell’erogazione delle singole rate (es. E.V.R. 2026 per il dipendente in forza nel 2025 e nelle singole tranche di erogazione 2026): 3 rate di pari importo alle scadenze delle retribuzioni di luglio, settembre e novembre degli anni 2026 (poi 2027).
Per i dipendenti con orario di lavoro part time alla data del 1° giugno di ciascun anno di erogazione pari o superiore al 50%, l’importo spetta nella misura del 100%; per i lavoratori con orario di lavoro part time alla data del 1° giugno di ciascun anno di erogazione inferiore al 50%, l’importo spetta nella misura del 50%.
L’ EVR, ove rispettata la procedura prevista dal CCRL, potrà anche essere detassata facendo conseguire sulla cifra lorda spettante la tassazione agevolata per il biennio fiscale 2026/2027 del 1% contro quella media di riferimento propria del diverso profilo fiscale di ciascun dipendente (es. 28%). Il datore di lavoro tramite il proprio intermediario così più netto sugli importi di EVR in erogazione per le paghe di luglio/settembre/novembre 2026 e per farlo dovrà limitarsi ai sensi dell’art. 5 del D.I. 25.3.2016 solo a gestire la scheda monitoraggio sul portale ClicLavoro ( QUI scarichi guida scheda monitoraggio art. 5 DI 25.3.2016 clic lavoro nazionale) entro la consegna delle paghe di luglio 2026 o, ove gestita in sede di conguaglio di fine anno fiscale 2026, entro e non oltre il 12.1.2027.
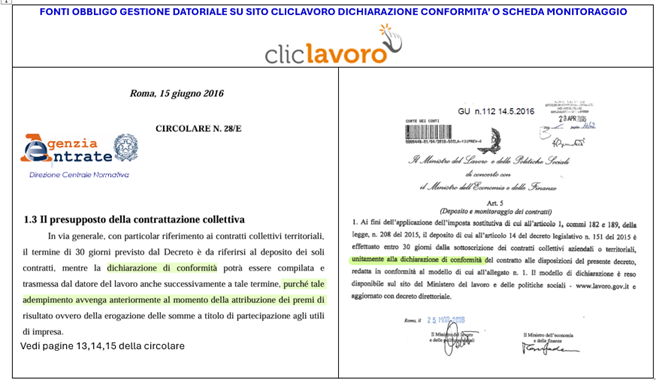
L’E.V.R., sia che venga erogata nelle tre mensilità previste o riconosciuta in un’unica soluzione annua come Welfare, entro la fine di settembre 2026, non potrà essere assorbita da altri elementi retributivi (superminimi) o da altre soluzione welfare già concessi dall’impresa ai lavoratori essendo trattamento economico non assorbibile (art. 10 CCRL).