Il 16 Aprile 2025 è stato firmato l’accordo di erogazione dell’EVR anno 2025 ( importi aumentati rispetto all’erogazione 2024) -SCARICA QUI ACCORDO-.
Nelle buste paghe dei dipendenti settore ( 1.300 in Provincia di Treviso/5.400 in Veneto) da maggio 2025 e fino a quelle di aprile 2026 è confermata l’erogazione della voce retributiva veneta “elemento variabile della retribuzione (E.V.R.)” legato alla produttività aziendale. L’E.V.R. infatti è retribuzione premiale il cui importo lordo è fissato dalla contrattazione collettiva veneta e la cui erogazione intera/parziale/mancata erogazione dipende invece dai risultati aziendali sugli indicatori previsti; l’EVR è regolamentata originariamente dall’Accordo regionale veneto del 12.10.2013. – QUI NOTIZIA SUL CCRL
L’E.V.R. sostituisce dal 2024 l’elemento economico regionale denominato “I.R.R.” la cui corresponsione è cessata a partire dalla retribuzione di gennaio 2024.L’E.V.R. deve essere erogato per la 2^ volta (annualità 2025) con la retribuzione del mese di maggio 2025 per 12 mensilità fino a quella di aprile 2026. Per una sintesi scarica il “quadro di sintesi”.
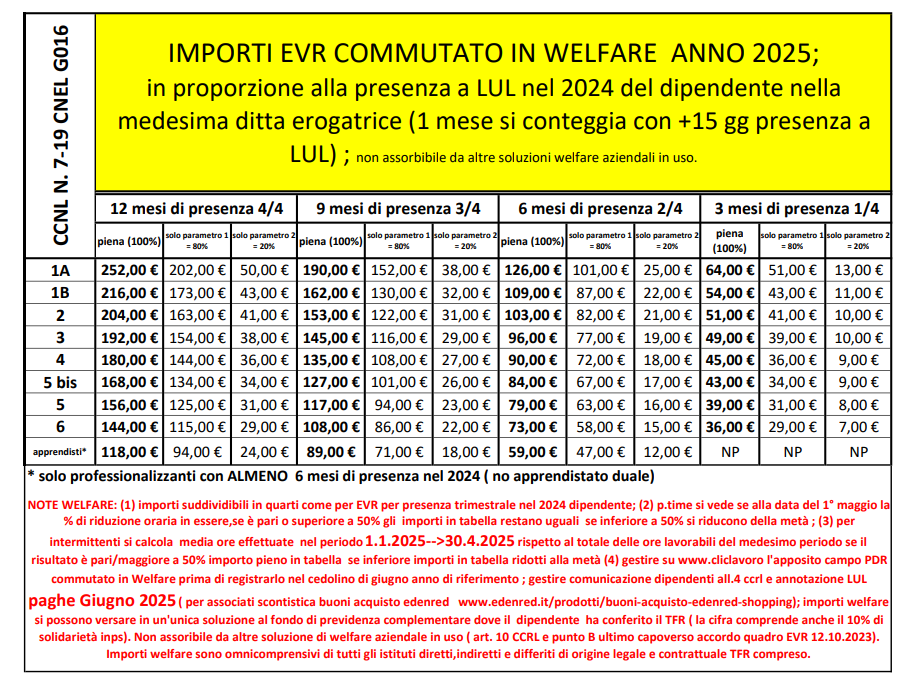
Questo elemento si traduce in un importo lordo orario da riconoscere ad operai/impiegati/quadri/apprendisti professionalizzanti per tutte le ore effettivamente lavorate (ordinarie, straordinarie e supplementari o in applicazione clausole elastiche per i part-time). L’ E.V.R. può anche essere agevolmente riconosciuta in unica soluzione entro la fine di giugno 2025 (con annotazione paghe di giugno 2025) come soluzione welfare vedi foto con importi aggiornati a fine pagina (es. buoni acquisto anche tramite soluzioni Edenred con scontistica dedicata agli associati o con il conferimento nel fondo di previdenza complementare dove il dipendente è iscritto con TFR); la commutazione in welfare sotto il profilo del costo del lavoro e del controvalore di potere di acquisto netto al dipendente è al solito la soluzione più vantaggiosa per l’impresa rispetto all’erogazione in busta paga come retribuzione dell’E.V.R. , la scelta in tal senso spetta al singolo datore di lavoro.
L’ ammontare dell’importo spettante da riconoscere sarà quello previsto per il livello di inquadramento in essere nel mese di maggio di ciascun anno ed in proporzione alla presenza del lavoratore nell’anno precedente a quello di inizio erogazione. L’ EVR sarà erogato sulla base della verifica dei seguenti due indicatori di riferimento, che ogni azienda dovrà misurare in base ai propri risultati:
- Volume affari IVA, così come rilevabile esclusivamente dalle dichiarazioni annuali IVA dell’impresa, presentate alla scadenza prevista per legge, confrontando i dati della dichiarazione dell’annualità corrente con quelli della dichiarazione dell’annualità precedente e rapportati al numero delle ore (ordinarie e straordinarie) effettivamente lavorate nell’anno dai dipendenti;
- Numero medio dei dipendenti occupati nello stesso anno di riferimento rispetto all’anno precedente.
Ciascun parametro incide in misura percentuale rispetto all’importo lordo totale da erogare: EVR ridotta al 80% il 1° indicatore e al 20% il 2°.
L’ E.V.R. per l’erogazione da maggio 2025 ad aprile 2026 spetta a tutti i dipendenti che siano stati in forza almeno 1 giorno presso il medesimo datore di lavoro nel 2024, l’importo può essere ridotto sia che si eroghi come retribuzione o welfare in quarti in base alla presenza trimestrale del lavoratore nel 2024.
Per l’erogazione dalle paghe di maggio 2025 si considerano come lavorate le giornate di assenza per congedo di maternità/paternità (ex astensione obbligatoria per maternità), i congedi parentali (art. 32; 39-42; 47 del D.lgs. n. 151/2001), quelle per infortunio sul lavoro avvenuto all’interno dell’azienda e malattia professionale, i permessi della legge n. 104/1992 e donazione sangue, le ferie collettive e i permessi retribuiti per assemblee e per l’esercizio di cariche sindacali (es. sono escluse quelle di assenza per FSBA o CIGO o le aspettative non retribuite , etc.). L’importo che sia erogato in retribuzione lorda detassata o commutato in welfare è omnicomprensivo degli effetti anche economici diretti, indiretti e differiti di origine contrattuale o legale, TFR compreso.
QUI l’allegato 1 dell’accordo E.V.R. , per gestire la comunicazione entro il 10 maggio 2025 alla Commissione Premi e Welfare di Confartigianato Imprese Marca Trevigiana (via PEC: cmtlavoro@legalmail.it), sul raggiungimento o meno degli indicatori. La Commissione nei casi in cui venga attivata per erogare ridotta l’E.V.R. o non erogarla verificherà la documentazione pervenuta, chiedendo se del caso eventuali chiarimenti e/o integrazioni e comunque riscontrando l’esito della verifica ai fini della non erogazione o dell’erogazione nella misura ridotta dell’E.V.R. Il datore che sarà autorizzato a erogare ridotto o a non erogare l’EVR e dovrà consegnare ai dipendenti una specifica comunicazione allegato 3 QUI.
L’ EVR, ove rispettata la procedura prevista dal CCRL, potrà anche essere detassata facendo conseguire sulla cifra lorda spettante la tassazione agevolata del 5% contro quella media di riferimento propria del diverso profilo fiscale di ciascun dipendente (es. 28%). Il datore di lavoro tramite il proprio intermediario di cui alla l.12/1979 garantirà così più netto sugli importi di EVR in erogazione dalle paghe di maggio 2025 e per farlo dovrà limitarsi ai sensi dell’art. 5 del D.I. 25.3.2016 solo a gestire la scheda monitoraggio sul portale ClicLavoro ( qui scarichi guida scheda monitoraggio art. 5 DI 25.3.2016 clic lavoro nazionale) entro la consegna delle paghe di maggio 2025 o per l’anno fiscale 2025 entro e non oltre il 12.1.2026. Potete scaricare in unico pdf la raccolta delle fonti del CCRL e dei successivi accordi regionali di erogazione con i relativi depositi telematici presso ITL di Venezia, da caricare in up load in cliclavoro cliccando qui .
Per l’erogazione dell’E.V.R. le parti hanno anche previsto l’opzione welfare da gestire comunicandolo con l’allegato 4 QUI ai dipendenti beneficiari, con questa scelta il datore di lavoro potrà riconoscere l’importo dovuto di E.V.R., in un’unica soluzione welfare annua (es. su un liv.5 bis 168 euro), entro il mese di giugno dell’anno di riferimento (giugno 2025) in buoni spesa/acquisto o sotto forma di rimborso spese sostenute per utenze domestiche (luce, acqua, gas, etc.), con annotazione su busta paga di giugno 2025. Su richiesta del lavoratore, se lo stesso è iscritto ad un Fondo di previdenza complementare con il TFR, l’impresa può destinare l’importo di E.V.R. annuo in contribuzione datoriale aggiuntiva da versare nel fondo di previdenza complementare del dipendente anche non negoziale (nell’importo si comprende anche il costo del 10% di solidarietà INPS).
Gestire in welfare l’E.V.R. è la soluzione più vantaggiosa per le imprese del settore sotto il profilo del costo del lavoro e che dà maggiore potere d’acquisto netto al dipendente sulla cifra prevista (no contribuzione inps/no base imponibile per premio inail); ricordiamo che gli associati possono utilizzare anche i buoni spesa/acquisto Edenred (cartacei o elettronici/app telefonino) beneficiando dell’apposita scontistica dedicata (per scoprire i vantaggi della nostra convenzione chiama il tuo ufficio paghe o in provinciale al 0422.43.33.00 T.4 – per altre info vedi qui).
L’E.V.R., sia che venga erogata mese per mese da maggio 2025 o riconosciuta in un’unica soluzione annua come Welfare, entro la fine di giugno 2025, non potrà essere assorbita da altri elementi retributivi (superminimi) o da altre soluzione welfare già concessi dall’impresa ai lavoratori essendo trattamento economico non assorbibile (art.10 CCRL).