Con le buste paghe del mese di aprile, il CCNL Alimentaristi e Panificatori, ha fissato l’erogazione della quarta tranche di aumenti previsti (aumenti detassabili al 5% – l.199/2025 art.1 comma 7). QUI LA NOTIZIA SUL CCNL DEL 6 GIUGNO 2024.
Ricordiamo che le novità si applicano a 750 datori di lavoro in Provincia di Treviso (3.100 in Veneto) e a circa 3.200 lavoratori dipendenti (17.000 in Veneto).
In applicazione del CCRL Veneto del 26 gennaio scorso, si ricorda la gestione del welfare aziendale su base contrattuale. QUI LA NOTIZIA SUL CCRL DEL 26 GENNAIO 2026
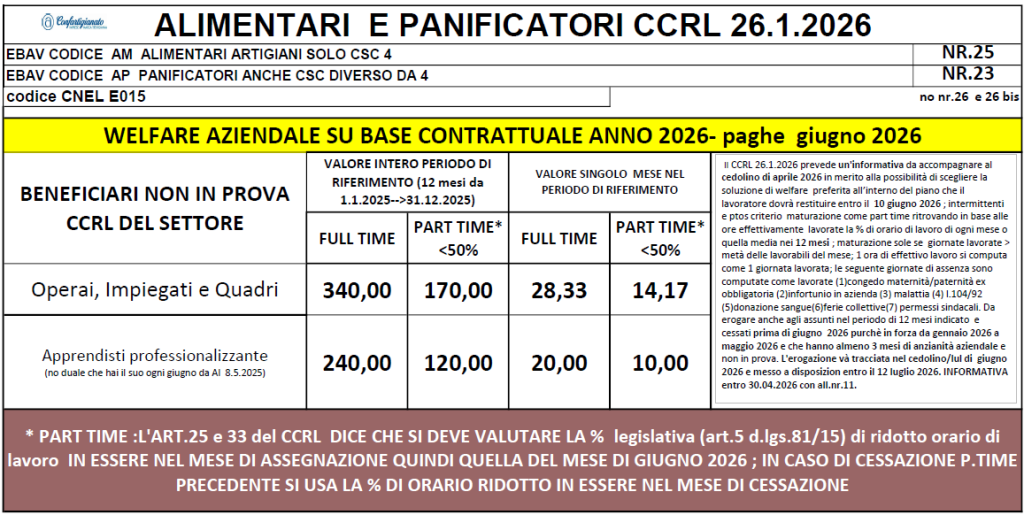
Infatti, solo limitatamente all’anno 2025, le imprese mettono a disposizione nel 2026 strumenti di welfare aziendale:
- 340 € annui per operai, impiegati, quadri;
- 240 € annui per apprendisti professionalizzanti.
Tali valori vengono ridotti del 50% in relazione ai part-time con orario inferiore al 50% nel mese di erogazione.
Gli importi maturano su base mensile in relazione all’effettiva presenza nell’anno di riferimento 2025, purché la presenza sia superiore alla metà dei giorni lavorabili nel mese.
Il valore mensile si ricava suddividendo in dodicesimi l’importo complessivo; in caso di cessazione anticipata del rapporto di lavoro nel corso dell’anno, ai fini della verifica della soglia del 100%, superiore al 50%, o inferiore al 50%, si farà riferimento all’orario di lavoro nel mese di cessazione.
Per i lavoratori assunti con contratto intermittente e PTOS la quota sarà dovuta per intero o al 50% sulla base dell’orario di lavoro in ragione della prestazione effettivamente svolta in ciascun mese del periodo di riferimento, utilizzando il medesimo criterio del part time di cui sopra.
Si considerano come lavorate le giornate di assenza per congedo di maternità/paternità (ex astensione obbligatoria per maternità), quelle per infortunio sul lavoro avvenuto all’interno dell’azienda e malattia, i permessi della legge 104/1992 e donazione sangue, le ferie collettive e i permessi retribuiti per assemblee e per l’esercizio di cariche sindacali.
L’assegnazione degli importi a strumenti di welfare deve avvenire entro il 12 luglio 2026 con annotazione nel cedolino di competenza del mese di giugno 2026.
L’impresa accompagnerà la consegna del cedolino paga del mese di aprile 2026 con un’informativa al lavoratore, sulla base del modello previsto da CCRL, in merito alla possibilità di scegliere la soluzione di welfare preferita fra quelle proposte dal datore di lavoro. SCARICA QUI FAC SIMILE INFORMATIVA
Il lavoratore dovrà ritornare l’informativa compilata entro il 10 giugno 2026 al fine di consentire l’assegnazione e i relativi adempimenti nel termine del 12 luglio 2026.
Su richiesta del lavoratore, nel caso in cui lo stesso sia iscritto ad un fondo di previdenza complementare (anche non negoziale), l’impresa potrà altresì destinare l’intero valore spettante in un’unica soluzione al fondo di previdenza complementare senza oneri aggiuntivi per l’impresa stessa.
Solo nel caso in cui l’impresa non metta a disposizione del lavoratore delle soluzioni di welfare, l’equivalente del valore spettante verrà liquidato in busta paga come valore lordo e soggetto a normale contribuzione e imposizione fiscale (non assorbibile), ferma restando la possibilità per il lavoratore di destinare l’importo ad un fondo di previdenza complementare cui ha aderito; ne consegue che il pagamento in busta paga è da considerarsi come un’ipotesi residuale.