NOVITA’ AL 01.09.2026
LE NOSTRE FAQ AGGIORNATE SULLA GESTIONE DEL PRV E DEL WELFARE DEL CCRL MECCANICA 30.9.2026: QUI.
Il nuovo CCRL, siglato lo scorso 30 settembre 2025, che ricordiamo, si applica in Provincia di Treviso ad oltre 2.700 imprese (14.500 in Veneto) circa 15 mila lavoratori (70 mila in Veneto), ha introdotto all’art. 10 il PREMIO DI RISULTATO VENETO (acronimo in busta paga P.R.V.) per gli anni di competenza 2025 (erogazione 2026); anno 2026 (erogazione 2027); anno 2027 (erogazione 2028). Il PRV è la novità per il 2026 che si aggiunge alla prossima scadenza welfare (che si metterà a disposizione entro il 12 luglio – tracciato su paghe giugno 2026 e con informativa da dare ai dipendenti entro 30 Aprile – informativa welfare anno 2026 tipo per le ditte del settore MECCANICA QUI ).
News su intero CCRL 30.9.2025 QUI.
Il P.R.V. va erogato alle condizioni previste da tutte le imprese rientranti nel campo di applicazione del CCRL (quindi anche da orafi e odontotecnici).
Tale voce non potrà mai essere assorbita da trattamenti economici equivalenti di natura retributiva o di welfare già concessi su base volontaria dall’impresa ai lavoratori. Gli importi di P.R.V. sono uguali per impiegati, operai, apprendisti professionalizzanti (non spettano agli apprendisti Duali) vedere art.10 del CCRL.
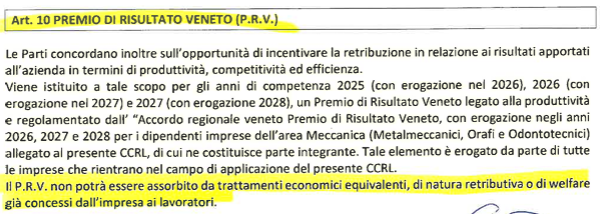
L’importo lordo del PRV è fissato dalla contrattazione collettiva veneta e la cui erogazione intera/parziale/mancata dipende dai risultati aziendali come misurati sulla base degli indicatori previsti nell’accordo regionale:
| ANNO DI EROGAZIONE | PRV max | FINESTRA TEMPORALE INVIO AZIENDALE ALLEGATO A PER VERIFICA PARERI DELLA COMMISSIONE | FINESTRA TEMPORALE PER LA RICHIESTA DI INTEGRAZIONI/CHIARIMENTI DA PARTE DELLA COMMISSIONE | TERMINE DI INVIO ALLEGATO B DA PARTE DELLA COMMISSIONE | MESE DI EROGAZIONE AL LAVORATORE (anche in caso di soluzione welfare) |
| 2026 | 280€ | 01.05→15.07.26 | dalla data di ricezione→ fino al 31.08.2026* | entro il 30.09.2026** | nelle paghe di ottobre 2026 |
| 2027 | 300€ | 01.05→15.07.27 | dalla data di ricezione→ fino al 31.08.2027* | entro il 30.09.2027** | nelle paghe di ottobre 2027 |
| 2028 | 320€ | 01.05→15.07.28 | dalla data di ricezione→ fino al 31.08.2028* | entro il 30.09.2028** | nelle paghe di ottobre 2028 |
Il P.R.V. viene introdotto come premio di risultato che valorizza la presenza dei dipendenti beneficiari nell’anno precedente a quello di erogazione (esempio per l’erogazione 2026, conta l’essere in forza almeno 1 giorno presenza nel 2025 e essere in forza anche il 1.10.2026 e così poi per gli anni 2027/2028) in imprese che hanno avuto nel medesimo anno di riferimento una performance positiva secondo i due indicatori previsti nell’accordo.
IL P.R.V. va erogato solo se il confronto dei risultati sugli indicatori aziendali nei periodi fissati è migliorativo, in toto o in parte. Gli indicatori da verificare in ditta sono due:
- Volume affari IVA, così come rilevabile esclusivamente dalle dichiarazioni annuali IVA dell’impresa, presentate alla scadenza prevista per legge, confrontando il valore indicato nella dichiarazione iva 2026 (riferita all’anno d’imposta 2025) rispetto al valore indicato nella dichiarazioni iva 2025 ( riferita all’anno d’imposta 2024) e poi così per gli anni 2027 e 2028 ; il risultato è raggiunto se il valore risulta incrementale, anche su valori decimali.
- Numero medio dei dipendenti occupati * nell’anno precedente a quello di riferimento ( che è sempre quello precedente a quello di erogazione) .Ad esempio per il P.R.V. in erogazione nel 2026, si deve verificare se il numero di lavoratori occupati nel 2025 rispetto ai lavoratori occupati nel 2024 è maggiore. Il risultato è raggiunto se il valore risulta incrementale, anche su valori decimali.
* Ai fini del conteggio dei lavoratori dipendenti sono considerati tutti i lavoratori subordinati, compresi gli apprendisti con contratto di apprendistato professionalizzante (escluso l’apprendistato duale). I lavoratori part time saranno conteggiati in proporzione all’orario al 1 maggio dell’anno di erogazione ( es. 1 % in essere al 1.5.2026 ) se il p.time pari o > 50% importo al 100% se inferiore al 50% importo dimezzato. Per i lavoratori a tempo determinato o gli assunti/cessati in corso dell’anno precedente a quello di erogazione (esempio il 2025 per l’erogazione del 2026 e così per gli anni successivi) serve totalizzare anche non continuativamente almeno 6 mesi o più di presenza per avere l’importo pieno di PRV ; con meno o uguale a 6 mesi il lavoratore prende l’importo di PRV dimezzato. Per presenza superiore a 6 mesi cifra intera. Per presenza di 1 mese s’intende l’essere in forza ( registrato nel LUL) per frazioni pari o > 15 gg. Per intermittenti si misura l’equivalente % da part time in base alle effettive ore lavorate/retribuite nel periodo 1.1–>30.4 dell’anno di erogazione (ossia 1.1.2026 ->30.4.2026 per il 1° anno di erogazione) ricavata la % p.time equivalente si verifica la presenza nel 2025.
Entrambi i parametri saranno verificati in relazione all’impresa nel suo complesso e non con riferimento alle singole unità produttive territoriali. In caso di trasferimento d’azienda ai sensi dell’art. 2112 c.c., senza soluzione di continuità, riferita allo stesso settore, i parametri saranno verificati anche in relazione al periodo di riferimento riferiti all’impresa cedente.
Per le imprese neocostituite per le quali non è possibile effettuare il confronto sulle annualità previste dai punti 1) e 2), il P.R.V. sarà erogato nella misura del 100% senza poter applicare la tassazione agevolata.
Gli esiti, alla verifica dei parametri, possono essere:
- ENTRAMBI I PARAMETRI SONO INCREMENTALI – l’azienda erogherà il P.R.V. al 100% dell’importo previsto potendo applicare il regime di tassazione agevolata previso dalla normativa vigente nell’anno fiscale dell’erogazione o commutarlo in welfare ;
- ENTRAMBI I PARAMETRI SONO PARI O INFERIORI – l’azienda non provvederà all’erogazione del P.R.V. ;
- SOLO UNO DEI PARAMETRI E’ INCREMENTALE – l’azienda erogherà il P.R.V. nella misura quantificata per il singolo parametro ( quindi al 90% o al 10% dell’importo previsto), potendo applicare ugualmente su tale cifra ridotta il regime di tassazione agevolata previso dalla normativa vigente al momento dell’erogazione.
Nel caso in cui l’impresa non effettui alcuna verifica dei parametri, la stessa, dovrà erogare il P.R.V. per intero e non potrà accedere al regime di tassazione agevolata prevista dalla normativa fiscale vigente nell’anno di erogazione (per il 2026/2027 è solo 1% – era 5%- in luogo della più alta aliquota Irpef in uso al dipendente) e non potrà commutarlo in welfare.
Verificati i risultati dei parametri, l’azienda invierà, per PEC (anche tramite il proprio intermediario per gli adempimenti in materia di lavoro di cui alla L. 12/79 ), dal 1 maggio 2026 al 15 luglio 2026 (e poi così nel 2027/2028) – c.d. finestra temporale di attivazione della nostra commissione provinciale la scadenza del 15 luglio è da considerarsi perentoria – ALLEGATO A – SCARICALO qui alla Commissione Provinciale Premi Risultato e Welfare (Art. 5 – Accordo Interconfederale sui premi risultato e welfare aziendale del 18/11/2016 e s.m.i.) di Confartigianato Imprese Marca Trevigiana – cmtlavoro@legalmail.it .
Alla comunicazione vanno allegate le dichiarazioni Iva relative alle annualità di riferimento per il raffronto incrementale; l’allegato A contiene già anche l’autodichiarazione della forza aziendale, nel rispetto della normativa sulla privacy vigente nel tempo. La nostra Commissione Provinciale verifica la documentazione pervenuta ed entro 31 agosto 2026 ( poi 2027/2028), può richiedere eventuali chiarimenti e/o integrazioni (che l’impresa dovrà produrre a pena di bocciatura integrale della sua domanda entro i successivi 10 giorni di calendario dal ricevimento della richiesta ).
La commissione entro il 30 settembre 2026 comunicherà all’impresa l’esito della conferma della verifica aziendale dei parametri trasmessi, la commissione usa per comunicarlo allegato B all’accordo. Decorso il termine del 30 settembre senza risposta della commissione provinciale le richieste aziendali pervenute nei termini per non pagare o pagare ridotto e detassato o pagare pieno e detassato il PRV si intendono in ogni caso accolte per consentire le operazioni di regolazione del premio nel cedolino di ottobre 2026 (poi 2027/2028).
| SOLO SUCCESSIVAMENTE ALL’ESITO (Allegato B) COME TRASMESSO DALLA COMMISSIONE PER LE IPOTESI DI EROGAZIONE RIDOTTA (90%, 10% o mancata erogazione): l’azienda DEVE comunicare l’esito ai lavoratori con il modello allegato C – SCARICALO QUI. Nel caso di erogazione piena (100%), la Commissione non invierà la comunicazione di esito autorizzativo e quindi l’impresa avviserà i lavoratori con l’allegato C di cui sopra prima di riconoscere la cifra spettante (o sua commutazione in welfare) nel cedolino di ottobre 2026. Il datore di lavoro potrà comunicare ai dipendenti sempre nel mese di ottobre 2026 (poi 2027/2028) le eventuali misure di welfare – c.d. opzione welfare– che offre in luogo del premio lordo in busta paga con il modello allegato D – SCARICALO QUI SI SEGNALA CHE LA COMMISSIONE CONFARTIGIANATO HA RICEVUTO CIRCA 1.400 RICHIESTE AZIENDALI – ALLEGATO A |
Il P.R.V. che ha per tutti i settori ( meccanica/orafi/odontotecnici), per tutti i livelli e gli inquadramenti legali (operaio/impiegato/apprendista professionalizzante operaio o impiegato) sempre lo stesso importo lordo in un ottica di massima semplificazione applicativa per le imprese e i loro consulenti (280 euro lordi nel 2026; 300 euro lordi nel 2027 ; 320 euro lordi nel 2028).
PRV importi 2026/2027/2028 sintesi clicca qui .
PRV erogazione 2026 sintesi parametri operativa clicca qui.
Il P.R.V. verrà erogato ai soli dipendenti delle imprese che risultino in forza nella stessa azienda durante l’anno precedente a quello di erogazione ( es.2025 – poi 2026/2027) e nel mese paga di ottobre 2026 ( poi 2027/2028 ). L’importo lordo in questione o quello in commutazione welfare è per ccrl omnicomprensivo di tutti gli effetti diretti, indiretti e differiti su altri istituti di origine contrattuale o legale TFR compreso ( es. ferie/permessi/etc).
La scelta datoriale di riconoscere ai propri dipendenti in welfare l’importo dovuto di P.R.V., è la soluzione che consigliamo perchè è la più vantaggiosa per le imprese sotto il profilo del costo del lavoro e assegna al contempo maggiore potere d’acquisto netto al dipendente sulla cifra prevista (no contribuzione Inps/no base imponibile per premio Inail); ricordiamo che gli associati possono utilizzare anche i buoni spesa/acquisto Edenred beneficiando dell’apposita scontistica dedicata (per scoprire i vantaggi della nostra convenzione chiama il tuo ufficio paghe o in provinciale al 0422.43.33.00 T.4 – per altre info vedi qui).
Il P.R.V., ove rispettata la procedura prevista dal CCRL, potrà anche essere detassato facendo conseguire sulla cifra lorda spettante la tassazione agevolata del 1% contro quella media di riferimento propria del diverso profilo fiscale di ciascun dipendente (es. 28%). Il datore di lavoro tramite il proprio intermediario l.12/1979 garantisce così più netto sugli importi in erogazione e per farlo dovrà limitarsi ai sensi dell’art. 5 del D.I. 25.3.2016 solo a gestire la c.d.”scheda monitoraggio” o dichiarazione di conformità sul portale ClicLavoro entro la consegna delle paghe di Ottobre 2026 (poi 2027/2028); mentre se si preferisce regolare la detassazione in sede di conguaglio di fine anno fiscale 2026, la scheda monitoraggio và caricata su cliclavoro entro e non oltre il 12.1.2027 (poi idem 2028/2029). Scarica QUI guida rapida al deposito aziendale dell’obbligatoria sceda monitoraggio premio risultati detassati e commutabili in welfare.
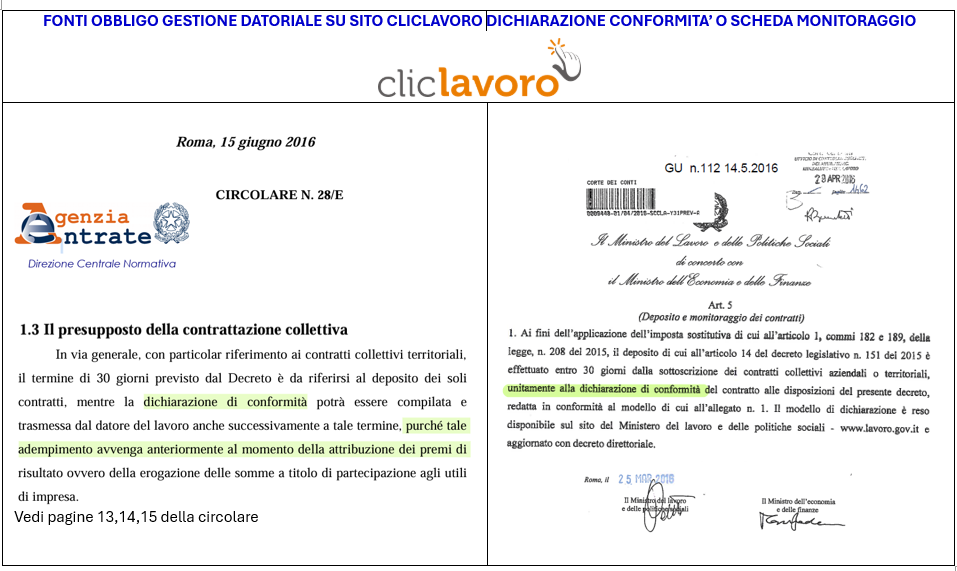
Il P.R.V. sia lordo come retribuzione che in welfare non potrà essere assorbito da altri elementi retributivi (superminimi) o da altre soluzione di welfare già concessi dall’impresa ai lavoratori essendo questa voce retributiva codificata esplicitamente dalle parti come trattamento economico non assorbibile (art. 10 CCRL).