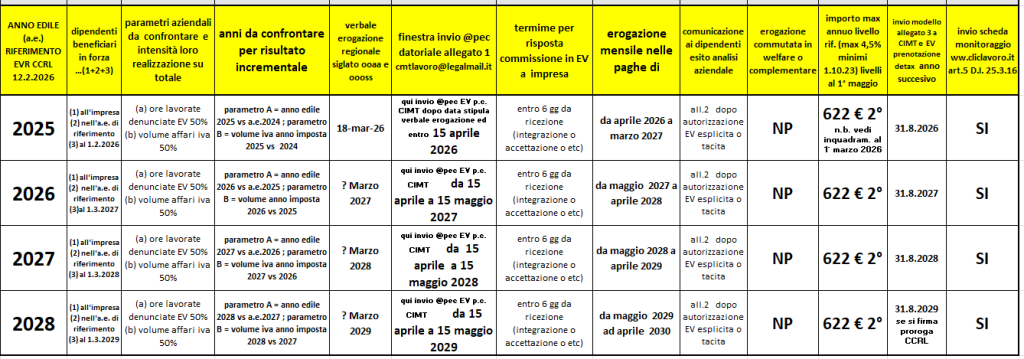
Lo scorso 18 marzo 2026 Confartigianato Imprese Veneto, le altre associazioni datoriali artigiane e FILLEA CGIL , FILCA CISL e FENEAL UIL hanno siglato l’accordo (codice CNEL F015) per l’erogazione della voce retributiva Elemento Variabile della Retribuzione nel settore edili artigiani (CSC inps 4) e PMI ( CSC inps 1) , di seguito EVR, dovuta con riferimento ai risultati territoriali misurati su dati edilcassa veneto e aziendali dell’anno edile 2025.
Per scoprire le novità introdotte dal CCRL di settore firmato il 12 febbraio 2026 clicca QUI. A fondo pagina è possibile scaricare le nuove tabelle paga con EVR , la sintesi e le istruzioni per la corretta detassazione di tale voce retributiva sul portale CLICLAVORO. Inoltre, sono scaricabili tutti i testi del CCRL Veneto relativi all’EVR (anno edile 2022, 2023,2024,2025) comprensivi dei depositi telematici già svolti dalle parti regionali firmatarie da usare in up load nel portale cliclavoro nazionale per gestire la c.d. scheda monitoraggio.
La prossima erogazione dell’EVR è ora prevista dal periodo di paga di aprile 2026 fin a quello di marzo 2027 e premia in termine retributivi la presenza a lavoro del personale dipendente nell’anno edile 2025 (1.10.2024-30.9.2025). Spetta anche ai lavoratori a part time con un ammontare che viene ridotto in proporzione alla percentuale di legge di part time in uso in ciascuno dei 12 mesi di riferimento. L’ EVR spetta anche ai lavoratori a chiamata e in questo caso l’ammontare si ricava per ciascuno dei 12 mesi con riferimento alla percentuale che si ottiene nel rapporto tra le ore effettivamente lavorate e quelle massime lavorabile nel medesimo mese di riferimento nell’anno edile considerato.
L’ EVR già introdotta dal contratto collettivo regionale del 3 febbraio 2022 e confermata per gli anni edili 2026,2027,2028 da quello del 12 febbraio 2026 dovrà essere gestita in busta paga ai propri dipendenti integralmente o in misura ridotta o non pagata a seconda della verifica nella propria impresa dei due indicatori individuati dalle parti sociali che sono:
(1) ore di lavoro ordinarie (operai e impiegati ) come denunciate in Edilcassa Veneto nell’anno edile 2025 (1.10.2024-30.9.2025) rispetto a quelle denunciate nell’anno edile 2024 (1.10.2023-30.9.2024); contano solo le ore denunciata in Edilcassa Veneto sono neutre quelle denunciate in altre casse in caso di trasferte lunghe fuori Veneto ; per il loro conteggio utilizzare i giustificativi gestiti nelle denunce verso Edilcassa Veneto come rinvenibili nell’area riservata dedicata agli intermediari delle ditte iscritte alla nostra cassa regionale ;
(2) volume d’affari IVA, come rilevabile dalle dichiarazioni annuali IVA inviate per via telematica all’Agenzia dell’Entrate, registrato per l’anno di imposta 2025 rispetto a quello registrato per l’anno di imposta 2024.
Se:
- entrambe le misurazioni aziendali danno un risultato per il 2025 superiore o pari a quello registrato per il 2024 l’EVR va erogata in misura intera;
- solo uno è positivo o pari l’importo previsto va erogato per la metà;
- entrambi gli indicatori sono negativi l’EVR non va riconosciuta ai dipendenti.
Nei casi di conferimento e/o trasferimento d’azienda avvenuti nell’ultimo anno edile 2024 (1.10.2024-30.9.2025), nei quali ai dipendenti sia stata garantita la continuità di rapporto con la relativa anzianità aziendale ai sensi dell’art. 2.112 del codice civile, la misurazione su base aziendale dei parametri resta possibile (sarà effettuata dalla ditta nella natura giuridica in essere ad aprile 2026) e saranno prodotti a dimostrazione dell’eventuale calo su ore ordinarie denunciate e/o sui volumi d’iva i differenti giustificativi, per le quote parte mensili di riferimento che nella somma diano il dato complessivo dell’anno edile 2025 (esempio in caso di trasformazione/conferimento di una ditta individuale in SRL per mera trasformazione/modifica degli assetti societari che genera una nuova matricola Edilcassa Veneto ma mantiene matricole dei dipendenti ).
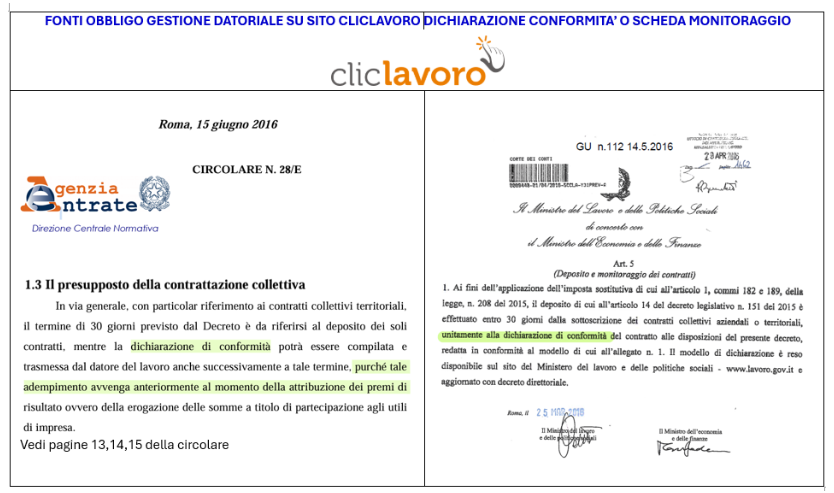
L’ EVR in erogazione nei 12 mesi dell’anno fiscale 2026 (importi da gennaio a marzo riferito ad anno edile 2024 e quelli da aprile a dicembre riferiti ad anno edile 2025) è detassabile (aliquota fissa del 1% novità l.199/2025 – era 5%- ) nel rispetto della normativa vigente per il corrente anno fiscale (legge di stabilità per il 2025 l.199/2025 e circolare 5/E del 7 marzo 2024 punto 1.3. pag.11). Il datore di lavoro, tramite il proprio intermediario ( consulente lavoro o nostro ufficio paghe) di cui alla l.12/1979, potrà agevolmente garantire a parità di costo del lavoro più netto ai propri dipendenti sugli importi di EVR (che non sono mai assorbibili da superminimi) e per farlo dovrà limitarsi solo a gestire la c.d. scheda monitoraggio o dichiarazione di conformità aziendale al CCRL sul portale Cliclavoro nazionale (QUI GUIDA SCHEDA MONITORAGGIO). Il diritto alla detassazione viene garantito dalla non conoscibilità del datore di lavoro dei risultati degli indicatori in sede di verifica aziendale alla data fissata in quella di stipula del CCRL il 20 marzo 2023 come confermato poi dall’invio dell’apposita @pec da parte della medesima ditta del mod. 3 del CCRL entro il 31.8.2025; complesso di elementi che fissano il necessario anticipo e quindi la non conoscibilità datoriale degli esiti delle misurazioni incrementali degli indicatori previsti nel periodo congruo dal CCRL di riferimento e dalla normativa vigente in materia di detassazione (vedi anche pagina 3 della dell’Agenzia delle Entrate del 26.6.2020). Si possono detassare anche gli importi ridotti (al 50%) di EVR erogata nei mesi dell’anno fiscale 2026 (sia quelli da gennaio a marzo 2026 o quelli da aprile a dicembre 2026) fermo l’integrale rispetto di ogni altra previsione del CCRL veneto di settore. Il termine entro cui il consulente/ufficio paghe deve gestire su cliclavoro la la scheda monitoraggio o dichiarazione di conformità è fissato da anni nella circolare AdE nr.28 del 15.6.2016 a pagina 15 ( sotto foto).
Per pagare ridotta e/o non pagare l’EVR la scadenza è fissata entro il prossimo 15 aprile 2026 ( TERMINE PERENTORIO) l’impresa edile deve spedire per il tramite dei nostri uffici paghe area lavoro / o proprio consulente del lavoro l’ALLEGATO 1 dell’accordo all’apposita commissione regionale bilaterale presso Edilcassa Veneto, senza la facile dimostrazione che gli indicatori aziendali siano stati raggiunti non si può applicare la detassazione all’1% , parimenti senza invio della pec non si può pagare ridotto o non pagare del tutto nel confronto tra l’anno edile 2024 rispetto a quello 2025. Decorsi senza richiesta di integrazioni dalla commissione regionale i termini previsti dal CCRL (6 gg di calendario da invio aziendale della @pec prevista) la ditta è autorizzata al pagamento ridotto o al mancato pagamento e avviserà i suoi lavoratori con il fac simile ALLEGATO 2.
Per prenotare la detassabilità dell’EVR anno edile 2026, che si erogherà nelle buste paghe da maggio 2027* ad aprile 2028*, il datore di lavoro anche per il tramite del suo consulente / ufficio associativo entro il 31 agosto 2026 deve inviare l’ ALLEGATO 3 (QUI ) ad Edilcassa Veneto e alla nostra associazione così come prevede il CCRL.* il ccrl dal prossimo anno ha infatti slittato di un mese l’erogazione non più da aprile ma da maggio per dare più tempo alle imprese e ai loro consulenti di fare le verifiche sugli indicatori aziendali previsti dal CCRL.
QUI – Tabella di sintesi EVR da aprile 2026 a marzo 2027
QUI – Tabelle importi EVR da aprile 2026 a marzo 2027
QUI – Raccolta testi CCRL 20.03.2023 + verbale EVR 2022 (23.03.2023) + verbale EVR 2023 (13.01.2024) + verbale EVR 2024 (18.03.2025)+verbale evr 2025(18.3.2026) utile per gestire l’up load file in cliclavoro per l’obbligatoria dichiarazione di conformità aziendale al CCRL per detassare
QUI – Tabelle retributive ( apprendistato compreso ) , prospetto indennità trasferta e costo del lavoro del settore in vigore per le paghe di marzo 2026 e fino al 31 dicembre 2026