Rinnovato il contratto collettivo di lavoro veneto dell’area meccanica
AGGIORNATO PER INVIO DAL 1 MAGGIO 2026 AL 15 LUGLIO 2026 ALLEGATO A PRV ALLA NOSTRA COMMISSIONE PREMI&WELFARE DETASSATI VEDI SOTTO.
Il 30 settembre 2025 Confartigianato Imprese Veneto le altre associazioni artigiane e FIOM, FIM, UILM hanno siglato il CCRL dell’Area Meccanica rinnovando il CCRL precedente del 1° dicembre 2022 completando così, dopo il rinnovo nazionale del 19 novembre 2024, il quadro delle relazioni sindacali di primo e secondo livello del settore.
Il nuovo CCRL, si applica in Provincia di Treviso ad oltre 2.700 imprese (14.500 in Veneto) circa 15 mila lavoratori (70 mila in Veneto), poco meno della metà dell’occupazione artigiana, escluso il settore edile. L’età media dei dipendenti del settore è di 45 anni, il 78% uomo e il 22% donna; i lavoratori stranieri sono il 15% del settore ossia circa 2.200 in provincia di Treviso (Romania; Albania; Marocco; Kosovo; Senegal; Moldavia; Pakistan; Nigeria, le principali provenienze estere).
Viene confermata l’inclusione nella sfera di applicazione anche alle imprese artigiane del settore Orafo/Argentiero ed Affini e alle imprese del settore Odontotecnico, in linea con quanto previsto dalla contrattazione nazionale.
| Contratti | Natura impresa | Settori | Codice CNEL | Codice EBAV |
| METALMECCANICI | artigiana | meccanica di produzione; installatori impianti; autoriparatori/automotive | C030 | AA |
| ORAFI | artigiana | orafi, argentieri ed affini | C030 | AC |
| ODONTECNICI | di qualunque natura non solo artigiana (anche CSC diversi da 4) | attività nel settore odontotecnico | C030 | AB |
Durata: il nuovo CCRL decorre dal 30 settembre 2025 con una durata sino al 31 dicembre 2027, per un totale di 27 mesi, in continuità con il CCRL del 1° dicembre 2022 e ove non disdettato nei termini previsti ha natura “ultrattiva”. Sono fatte salve specifiche decorrenze previste nel testo del CCRL per determinati istituti. Non sono previste una tantum per la carenza rispetto alla scadenza del CCRL del 2022 (31.12.2024).
Fondi di secondo livello EBAV: dall’01.01.2026 vengono accorpati in un unico fondo denominato Area Meccanica i fondi Metalmeccanici/Odontotecnici con quello degli Orafi.
Dal 1 gennaio 2026 l’aumento a carico ditta è di +0,50 € al mese per un totale di 5,00 € mensile; a carico del lavoratore è di +0,05 € al mese per un totale di 2,05 € mensile.
Fino al 31 dicembre 2025 per il settore :
- meccanica (codice AA) l’importo è di 4,50 € carico impresa e 2,00 € carico lavoratore;
- odontotecnici (codice AB) l’importo è di 4,50 € carico impresa e 2,00 € carico lavoratore;
- orafi (codice AC) l’importo è di 4,68 € carico impresa e 2,18 € carico lavoratore.
Trattamento economico regionale: viene confermato per tutti e tre i settori (Metalmeccanica/Odontotecnici/Orafi) l’Elemento Regionale Veneto (ERV) di cui ai CCRL precedenti (01.07.2020; 01.12.2022) ricordiamo ad esempio che al 5° livello della meccanica ( codice EBAV AA) sono 77 € lordi di retribuzione tabellare valevole per ogni istituto diretto indiretto e e differito di origine legale e contrattuale TFR compreso, dunque non ci sono aumenti.
Clicca qui tabella metalmeccanici in vigore a ottobre 2025, comprensiva dell’aumento del CCNL vigente
Clicca qui tabella odontotecnici in vigore a ottobre 2025, comprensiva dell’aumento del CCNL vigente
Clicca qui tabella orafi in vigore a ottobre 2025, comprensiva dell’aumento del CCNL vigenti
Per conoscere la tabella del costo del lavoro aggiornata a ottobre 2025 dei settori meccanica, autoriparazione e installatori di impianti clicca qui.
Welfare aziendale su base contrattuale (art. 9)il nuovo Contratto Regionale, nel confermare la scelta di introdurre soluzioni di welfare aziendale, adottata dal CCRL del 1 luglio 2020, prevede elementi di novità nella gestione degli strumenti di welfare in armonia alle importanti novità legislative del periodo (vedi qui articolo dedicato) .
Viene stabilito l’importo di 150,00 € (era 80,00 € nel precedente CCRL) riproporzionato per i part-time con orario inferiore al 50% , quale soluzione di welfare su base collettiva che deve essere considerata come elemento strutturale (non una tantum) del trattamento economico dei dipendenti veneti del settore e che ha pertanto carattere di ultrattività, nel senso che anche a CCRL scaduto tale soglia di welfare dovrà essere sempre erogata di anno in anno.
Fermo restando il consolidamento dell’importo dei 150,00 €, per il settore Metalmeccanico di produzione, Installazione di Impianti e Autoriparazione e limitatamente al periodo di validità del contratto (annualità 2025, 2026 e 2027), si prevede un aumento progressivo dell’importo da destinare a soluzione di welfare, che viene fissato nei seguenti valori:
- 150,00 € (120,00 € per apprendisti professionalizzanti, no duali) nel 2025
- 175,00 € (140,00 € per apprendisti professionalizzanti, no duali) nel 2026
- 200,00 € (160,00 € per apprendisti professionalizzanti, no duali) nel 2027
Tali valori vengono ridotti in relazione ai part-time con orario inferiore al 50% nel mese di erogazione. Per gli intermittenti la quota sarà dovuta per intero o al 50%, sulla base dell’orario effettivamente svolto in ciascun mese del periodo di riferimento, utilizzando il medesimo criterio del part-time.
Gli importi maturano su base mensile in relazione all’effettiva presenza nel periodo di riferimento previsto : che per regolazione nel cedolino di novembre 2025 sono gli 11 mesi dal 1.1.2025 al 30.11.2025 ; mentre per gli anni successivi sono i 12 mesi precedenti a quella di regolazione ( quindi dal 1.7.2025 al 30.6.2026 per regolazione giugno 2026, 1.7.2026 al 30.6.2027 per regolazione giugno 2027) COME CONFERMATO DAL VERBALE OOAA OOSSL FIRMATO IL 12.1.2026 SCARICA QUI . La quota parte mensile di welfare matura ove la presenza sia superiore alla metà dei giorni lavorabili nel mese considerato. Si considerano come giornate lavorate, e quindi utili alla maturazione del dovuto anche le giornate di assenza per congedo di maternità/paternità (ex astensione obbligatoria per maternità), quelle per infortunio sul lavoro avvenuto all’interno dell’azienda e malattia, i permessi della legge 104/1992 e donazione sangue, le ferie collettive e i permessi retribuiti per assemblee e per l’esercizio di cariche sindacali.
prospetto gestione welfare CCRL AREA MECCANICA (CNEL C030) del 30.9.2025 :
| ANNO | PERIODO MATURAZIONE | IMPORTO* meccanica | IMPORTO* orafi odontotecnici | INFORMATIVA LAVORATORE ENTRO | RESTITUZIONE DITTA ENTRO | ASSEGNAZIONE LAVORATORE ENTRO | REGOLAZIONE NEL CEDOLINO |
| 2025 | 1.1.2025->30.11.2025 | 150€ | 100€ | 31 ottobre 2025 | 20 novembre 2025 | 12 dicembre 2025 | di novembre 2025 |
| 2026 | 1.7.2025->30.6.2026 | 175€ | 150€ | 30 aprile 2026 | 10 giugno 2026 | 12 luglio 2026 | di giugno 2026 |
| 2027 | 1.7.2026->30.6.2027 | 200€ | 200€ | 30 aprile 2027 | 10 giugno 2027 | 12 luglio 2027 | di giugno 2027 |
Gli importi di welfare spettano ai lavoratori non in prova e anche ai cessati nel corso dell’anno, il lavoratore deve comunque aver maturato almeno 3 mesi di anzianità aziendale.
Sintesi assegnazione paghe novembre 2025: meccanica qui orafi e odontotecnica qui .
Sintesi assegnazione paghe giugno 2026 : meccanica QUI orafi e odontotecnica QUI.
Vengono favorite le soluzioni welfare sotto forma di beni di cui all’art.51 comma 3 del TUIR (buoni spesa, buoni benzina, ecc.) o il conferimento in previdenza complementare per i lavoratori già iscritti ad un fondo. In base alla normativa vigente, di anno in anno, l’importo di welfare potrà essere utilizzato anche per rimborsare le spese per le utenze domestiche, purché siano rispettate le condizioni previste dalla legge ed il lavoratore esibisca la relativa documentazione.
Solo nel caso in cui l’impresa non metta a disposizione del lavoratore delle soluzioni di welfare, l’equivalente del valore spettante verrà liquidato come importo lordo non assorbibile (es.150,00 € lordi nel settore Metalmeccanica ) in busta paga soggetto a normale contribuzione, tassazione ed efficacia esclusivamente con riferimento al TFR. Resta sempre ferma la possibilità per il lavoratore di destinare l’importo ad un fondo di previdenza complementare cui ha aderito con il TFR. Ne consegue che il riconoscimento in retribuzione lorda in busta paga è da considerarsi come un’ipotesi residuale e peggiorativa per il datore di lavoro sotto il profilo del costo del lavoro e per il dipendente che consegue minor poter d’acquisto.
In relazione alla natura collettiva di welfare che caratterizza la cifra da erogare in oggetto, pur non essendoci un’indicazione esplicita nel testo dell’accordo, si ritiene che lo stessa non sia assorbibile da altri elementi retributivi o di welfare già concessi dall’impresa ai lavoratori. Le cifre a titolo di welfare collettivo sono infatti aggiuntive al trattamento economico complessivo riconosciuto ai lavoratori in base a condizioni ad personam e/o a regolamenti interni aziendali e/o a scelte unilaterali datoriali sulle liberalità e della loro erogazione deve essere data evidenza nel LUL dei periodi di paga indicati .
Si allega informativa welfare anno 2026 tipo per le ditte del settore MECCANICA QUI , per quelle orafi/argentieri e odontotecnici da adattare ditta per ditta, da consegnare al lavoratore alle scadenze previste, nella quale stabilire il paniere ossia la tipologia di buoni o di altre soluzioni welfare che si vogliono mettere a disposizione. Per il welfare del 2025 và consegnata entro la fine di ottobre o comunque unitamente alla consegna del cedolino di ottobre e il lavoratore deve restituirla alla ditta entro il 20 Novembre 2025. Per quello del 2026 entro la fine di aprile 2026 per essere restituita entro il 10 giugno 2026.
Importante che nei cedolini stabiliti nell’Accordo (vedi tabella sopra), sia data apposita evidenza della cifra di welfare messa a disposizione a titolo di buoni o rimborso utenze domestiche o conferimento in previdenza complementare perché poi questi elementi in base alle norme vigenti verranno esposti anche nella CU del lavoratore. Ricordiamo che se la ditta offre buoni spesa o carburante o altri beni l’associazione ha stipulato un apposita convenzione con scontistica dedicata agli associati per l’erogazione di buoni di acquisti cartacei o virtuali (web o app ) personalizzati alle esigenze aziendali con Edenred società leader di settore –vedi qui– (per info T. 0422/433300 o rivolgiti all’ufficio area lavoro in Mandamento). I buoni devono essere messi a disposizione dei dipendenti ossia essere consegnati fisicamente (consigliamo di tracciare la consegna con fotocopie firmate per ricevuta o altra soluzione che garantisca l’impresa ) o assegnate le credenziali di accesso ove si utilizzino quelli virtuali es. app o portale entro le scadenze di cui alla tabella sopra.
Welfare bilaterale a favore dell’apprendistato (art.14): vengono confermati i tre interventi EBAV a beneficio di imprese che investono sulla crescita professionale di giovani nel settore e a favore dei giovani stessi, rimodulandone gli importi. In particolare per premiare la stabilizzazione a tempo indeterminato del lavoratore al termine del periodo formativo del contratto professionalizzante sono previsti 500 € alla ditta (mod. EBAV A12) e rispettivamente 250€ o 300€ per il lavoratore, a seconda che il periodo formativo del professionalizzante sia durato 24 mesi o 36 mesi (mod. EBAV D20). Relativamente al contributo nel caso di trasformazione dell’apprendistato duale (quello che si stipula con studenti per fargli conseguire il titolo di studio) in apprendistato professionalizzante, con almeno 4 mesi di anzianità dalla trasformazione del rapporto, l’impresa ha diritto ad un contributo di 200 € (o 400 € laddove il titolare sia Maestro Artigiano novità) con il mod. EBAV A43; mentre il giovane ex studente ha diritto a 400€ (o 600 € nel caso in cui sia dipendente di un datore di lavoro che ha l’attestazione di Maestro Artigiano novità) con il mod. EBAV D43.
Gestione flessibile degli orari di lavoro (art. 11): viene confermata la previsione già contenuta nei precedenti contratti regionali veneti relativamente alla possibilità di gestire l’orario di lavoro come media su base mensile distribuendo senza costi aggiuntivi picchi e flessi del mese di lavoro.
Questa soluzione può essere attuata su base:
- quadrimestrale (accordo ditta lavoratori su base fac simile allegato 1; gestione monitoraggio informando Commissione regionale e la nostra Associazione allegato 4)
- per periodi superiori ai 4 mesi (accordo ditta lavoratori su base fac simile allegato 2; comunicazione a Commissione regionale e la nostra Associazione con allegato 3). La modalità per oltre il quadrimestre, comporta l’applicazione di una specifica voce salariale regionale aggiuntiva a favore dei lavoratori (apprendisti compresi) pari a 8,30 € mensili sul 5° livello (per importi completi vedi tabelle di settore sopra).
La modulistica ( all.1–>all.4) con le mail a cui inviarla per Confartigianato nella nostra Provincia è scaricabile qui .
Viene inoltre confermato il meccanismo di accantonamento annuo in compensazione (banca ore art. 12). Tali istituti si applicano a tutti i settori del CCRL.
Banca ore solidale (art. 16): nelle nuove intese viene introdotto questo nuovo istituto, previsto dal D.Lgs. 151/2015 art. 24, condividendo delle Linee guida di indirizzo per regolamentazioni aziendali attivabili dal datore di lavoro su base volontaria. E’ possibile promuovere la banca ore solidale al fine di consentire ai lavoratori di assistere i figli minori o il coniuge/unione civile/more uxorio, o per il lavoratore stesso, in particolari condizioni di salute (cure costanti/gravi e/o situazioni di assistenza). Si può attivare anche per l’assistenza di un parente di 2° grado gravemente malato ex legge n.53/2000 e smi.
Per attivare il suddetto istituto e rendere più agevole l’applicazione, è possibile contattare gli uffici paghe di Confartigianato Imprese Marca Trevigiana e gestire le comunicazioni del caso con gli appositi allegati del CCRL ( allegati al ccrl : 6,7,8).
Favorita l’adesione alla previdenza complementare: al fine di favorire l’adesione del lavoratore alle forme di previdenza complementare negoziale (Solidarietà Veneto e Fon.te) , anche per agevolare i datori di lavoro in considerazione dell’elevato costo della rivalutazione TFR tenuto in ditta dovuto al dato di legge e al picco inflazionistico del periodo, si prevede che il vigente contributo regionale a carico del datore di lavoro sia elevato a 1,6% (era 1,4%) della retribuzione tabellare vigente a favore dei soli lavoratori che si iscrivono ad un fondo negoziale dopo la stipula del presente accordo o per quelli che a tale data siano già iscritti. Ricordiamo che anche i titolari, i soci e i collaboratori dell’impresa possono aderire al fondo negoziale Solidarietà Veneto, invitiamo in questo caso a fissare un appuntamento gratuito presso il nostro patronato INAPA (presente in ogni sede mandamentale) per verificare la propria posizione contributiva presso INPS e disporre di una aggiornata analisi sul futuro previdenziale.
La novità del contributo datoriale veneto dell’1,6% decorre per chi si iscrive successivamente al 30 settembre 2025 con efficacia dal mese successivo a quello di iscrizione; per quelli già iscritti al 30 settembre, dalle paghe di ottobre 2025. Tale contributo assorbe fino a capienza quanto prevede il Ccnl a carico ditta (ad oggi 1%) laddove il dipendente, oltre a conferire il TFR, abbia anche a sua volta scelto di versare la contribuzione contrattuale nazionale a suo carico (ad oggi 1%).
Quale ulteriore strumento per favorire l’adesione alla previdenza complementare viene confermato e potenziato l’importo della prestazione di EBAV in favore dell’azienda A44 e una in favore del lavoratore D44 , a partire dall’anno di competenza 2025 (con pagamento dal 2026) che preveda l’erogazione di un contributo una tantum a fronte dei lavoratori che aderiscano ad un fondo di previdenza complementare negoziale del comparto artigiano dopo la stipula del presente CCRL.
Tra le ulteriori novità: (art.4) nuovo sussidio mod. D di EBAV a favori de dipendenti con ISEE pari o inferiore a € 23.000 l’anno successivo a quello della spesa per bollette per caro energia pari a € 200 e aumentato il sussidio ai dipendenti di EBAV mod.D11F figli a carico pari a €150 per 1 figlio,€250 2 figli,€350 per 3 o più figli (art.17) smart working consapevoli che gli impiegati nel settore non superano il 20% il CCRL prevede il rinvio all’accordo veneto del 18 marzo 2024 che di fatto premia con consistenti sussidi bilaterali quei datori di lavoro che lo attivano nella loro impresa (art.18) Conservazione del posto di lavoro lavoratori fragili viene aumentato a dodici mesi (rispetto ai dieci previsti dal CCNL nazionale) il periodo di conservazione del posto di lavoro in caso di neoplasie o patologie di analoga gravità, senza oneri aggiuntivi a carico delle imprese. (art.19 ) confermato ruolo della commissione regionale bilaterale che monitora i regimi d’orario previsti dal CCRL diversi da ordinario da CCNL; monitoraggio sull’adesione alla previdenza complementare negoziali tra i dipendenti del settore; monitoraggio sui percorsi formativi anche con riferimento alle 16 ore da attivare verso i propri dipendenti per ogni triennio come previste dall’art.48- formazione continua – del CCNL acquisendo informazioni da EBAV ( es. utilizzo A07 ) e da Fondartigianato (art.20) procedure imprese in crisi per accordi su misura aziendali di ristrutturazione attivabile solo se esaurito tutte le 26 settimane di FSBA disponibili nel biennio per info contattare la provinciale ufficio contrattuale ( art.21) quota volontaria di 30€ partecipazione spese alle oossll per il rinnovo per ogni lavoratore non iscritto per anno di vigenza del CCRL da trattenere sulle buste paghe di ciascun anno di vigenza (2025/2026/2027) avviso nelle paghe di ottobre 2025 , trattenuta paghe di novembre 2025 versamento entro il 31 dicembre 2025 (IBAN: IT 57 F 0306909606100000414059 – INTESTATO: FEDERAZIONE ITALIANA METALMECCANICI FIM CISL REGIONALE VENETO, FIOM FEDERAZIONE IMPIEGATI OPERAI METALLURGICI REGIONALE VENETO, UILM – UIL VICENZA – causale: nome azienda…………p.iva azienda……………… nr. ……….dipendenti .per cui si versa ai sensi CCRL 30.09.2025) ; scarica qui informativa trattenuta per gestirla in ditta.
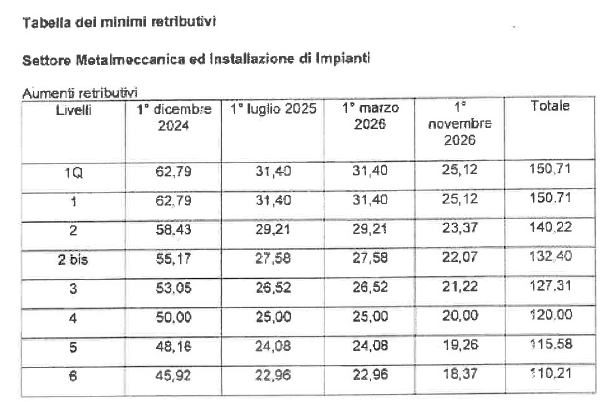
Di seguito la tabella MECCANICA con gli importi dei prossimi due aumenti del rinnovo nazionale del 19 novembre del 2024 ( TUTTI DETASSABILI AL 5% PER LA PARTE CHE HA EFFICACIA NEL 2026 ALLE CONDIZIONI DI LEGGE VIGENTE) ; stesura finale completata dalle parti nazionali in data 22.7.202; gli aumenti avranno effetto anche sulle retribuzione degli apprendisti in proporzione alla percentuale di progressione retributiva prevista nel ccnl. Per gli importi degli aumenti degli orafi e degli odontotecnici si consulti la nostra pagina dedicata al rinnovo nazionale qui.
Per ogni informazione telefonare allo 0422 43 33 00 o rivolgersi agli uffici area lavoro presso ogni sede Mandamentale di Confartigianato Imprese Marca Trevigiana.
LA NOVITA’ DEL CCRL 2025 : IL PREMIO DI RISULTATO VENETO Area Meccanica Artigiana
Il ccrl in esame all’art.10 prevede l’istituzione come novità assoluta l’introduzione del PREMIO DI RISULTATO VENETO (acronimo in busta paga P.R.V.) per gli anni di competenza 2025 (erogazione 2026); anno 2026 (erogazione 2027); anno 2027 (erogazione 2028). Il P.R.V. va erogato alle condizioni previste da tutte le imprese rientranti nel campo di applicazione del CCRL ( quindi anche da orafi e odontotecnici) . Il P.R.V. non potrà mai essere assorbito da trattamenti economici equivalenti di natura retributiva o di welfare già concessi su base volontaria dall’impresa ai lavoratori . Gli importi di P.R.V. sono uguali per impiegati, operai, apprendisti professionalizzanti non spettano agli apprendisti Duali.
IL PRV è retribuzione premiale il cui importo lordo è fissato dalla contrattazione collettiva veneta e la cui erogazione intera/parziale/mancata dipende dai risultati aziendali come misurati sulla base degli indicatori previsti nell’accordo regionale a riguardo sempre datato 30.9.2025.
| ANNO DI EROGAZIONE | importo max | FINESTRA TEMPORALE INVIO AZIENDALE ALLEGATO A PER VERIFICA PARERI DELLA COMMISSIONE | FINESTRA TEMPORALE PER LA RICHIESTA DI INTEGRAZIONI/CHIARIMENTI DA PARTE DELLA COMMISSIONE | TERMINE DI INVIO ALLEGATO B DA PARTE DELLA COMMISSIONE | MESE DI EROGAZIONE AL LAVORATORE (anche in caso di soluzione welfare) |
| 2026 | 280€ | 01.05→15.07.26 | dalla data di ricezione→ fino al 31.08.2026* | entro il 30.09.2026** | nelle paghe di ottobre 2026 |
| 2027 | 300€ | 01.05→15.07.27 | dalla data di ricezione→ fino al 31.08.2027* | entro il 30.09.2027** | nelle paghe di ottobre 2027 |
| 2028 | 320€ | 01.05→15.07.28 | dalla data di ricezione→ fino al 31.08.2028* | entro il 30.09.2028** | nelle paghe di ottobre 2028 |
Il P.R.V. viene introdotto come premio di risultato che valorizza la presenza dei dipendenti beneficiari nell’anno precedente a quello di erogazione (esempio per l’erogazione 2026, conta l’essere in forza almeno 1 giorno presenza nel 2025 e essere in forza anche il 1.10.2026 e così poi per gli anni 2027/2028) in imprese che hanno avuto nel medesimo anno di riferimento una performance positiva secondo i due indicatori previsti nell’accordo.
IL P.R.V. va erogato solo se il confronto dei risultati sugli indicatori aziendali nei periodi fissati è migliorativo, in toto o in parte. Gli indicatori da verificare in ditta sono due:
- Volume affari IVA, così come rilevabile esclusivamente dalle dichiarazioni annuali IVA dell’impresa, presentate alla scadenza prevista per legge, confrontando il valore indicato nella dichiarazione iva 2026 (riferita all’anno d’imposta 2025) rispetto al valore indicato nella dichiarazioni iva 2025 ( riferita all’anno d’imposta 2024) e poi così per gli anni 2027 e 2028 ; il risultato è raggiunto se il valore risulta incrementale, anche su valori decimali.
- Numero medio dei dipendenti occupati * nell’anno precedente a quello di riferimento ( che è sempre quello precedente a quello di erogazione) .Ad esempio per il P.R.V. in erogazione nel 2026, si deve verificare se il numero di lavoratori occupati nel 2025 rispetto ai lavoratori occupati nel 2024 è maggiore. Il risultato è raggiunto se il valore risulta incrementale, anche su valori decimali.
* Ai fini del conteggio dei lavoratori dipendenti sono considerati tutti i lavoratori subordinati, compresi gli apprendisti con contratto di apprendistato professionalizzante (escluso l’apprendistato duale). I lavoratori part time saranno conteggiati in proporzione all’orario al 1 maggio dell’anno di erogazione ( es. 1 % in essere al 1.5.2026 ) se il p.time pari o > 50% importo al 100% se inferiore <50% importo dimezzato. Per i lavoratori a tempo determinato o gli assunti/cessati in corso dell’anno precedente a quello di erogazione (esempio il 2025 per l’erogazione del 2026 e così per gli anni successivi) serve totalizzare anche non continuativamente almeno 6 mesi o più di presenza per avere l’importo pieno di PRV se meno di 6 mesi il lavoratore prende l’importo di PRV dimezzato. Per presenza di 1 mese s’intende l’essere in forza ( registrato nel LUL) per frazioni pari o > 15 gg. Per intermittenti si misura l’equivalente % da part time in base alle effettive ore lavorate/retribuite nel periodo 1.1–>30.4 dell’anno di erogazione (ossia 1.1.2026 ->30.4.2026 per il 1° anno di erogazione).
Entrambi i parametri saranno verificati in relazione all’impresa nel suo complesso e non con riferimento alle singole unità produttive territoriali. In caso di trasferimento d’azienda ai sensi dell’art. 2112 c.c., senza soluzione di continuità, riferita allo stesso settore, i parametri saranno verificati anche in relazione al periodo di riferimento riferiti all’impresa cedente.
Per le imprese neocostituite per le quali non è possibile effettuare il confronto sulle annualità previste dai punti 1) e 2), il P.R.V. sarà erogato nella misura del 100% senza poter applicare la tassazione agevolata.
Gli esiti, alla verifica dei parametri, possono essere:
- ENTRAMBI I PARAMETRI SONO INCREMENTALI – l’azienda erogherà il P.R.V. al 100% dell’importo previsto potendo applicare il regime di tassazione agevolata previso dalla normativa vigente nell’anno fiscale dell’erogazione o commutarlo in welfare ;
- ENTRAMBI I PARAMETRI SONO PARI O INFERIORI – l’azienda non provvederà all’erogazione del P.R.V. ;
- SOLO UNO DEI PARAMETRI E’ INCREMENTALE – l’azienda erogherà il P.R.V. nella misura quantificata per il singolo parametro ( quindi al 90% o al 10% dell’importo previsto), potendo applicare ugualmente su tale cifra ridotta il regime di tassazione agevolata previso dalla normativa vigente al momento dell’erogazione.
Nel caso in cui l’impresa non effettui alcuna verifica dei parametri, la stessa, dovrà erogare il P.R.V. per intero e non potrà accedere al regime di tassazione agevolata prevista dalla normativa fiscale vigente nell’anno di erogazione (per il 2026/2027 è solo 1% – era 5%- in luogo della più alta aliquota Irpef in uso al dipendente) e non potrà commutarlo in welfare.
Verificati i risultati dei parametri, l’azienda invierà, per PEC (anche tramite il proprio intermediario per gli adempimenti in materia di lavoro di cui alla L. 12/79 ), dal 1 maggio 2026 al 15 luglio 2026 ( e poi così nel 2027/2028) – c.d. finestra temporale di attivazione della nostra commissione provinciale la scadenza del 15 luglio è da considerarsi perentoria – ALLEGATO A – SCARICALO qui alla Commissione Provinciale Premi Risultato e Welfare (Art. 5 – Accordo Interconfederale sui premi risultato e welfare aziendale del 18/11/2016 e s.m.i.) di Confartigianato Imprese Marca Trevigiana – cmtlavoro@legalmail.it . Alla comunicazione vanno allegate le dichiarazioni Iva relative alle annualità di riferimento per il raffronto incrementale; l’allegato A contiene già anche l’autodichiarazione della forza aziendale, nel rispetto della normativa sulla privacy vigente nel tempo. La nostra Commissione Provinciale verifica la documentazione pervenuta ed entro 31 Agosto 2026 ( poi 2027/2028), può richiedere eventuali chiarimenti e/o integrazioni (che l’impresa dovrà produrre a pena di bocciatura integrale della sua domanda entro i successivi 10 giorni di calendario dal ricevimento della richiesta ) . La commissione entro il 30 settembre 2026 comunicherà all’impresa l’esito della conferma della verifica aziendale dei parametri trasmessi, la commissione usa per comunicarlo allegato B all’accordo. Decorso il termine del 30 settembre senza risposta della commissione provinciale le richieste aziendali pervenute nei termini per non pagare o pagare ridotto e detassato o pagare pieno e detassato il PRV si intendono in ogni caso accolte per consentire le operazioni di regolazione del premio ne cedolino di ottobre 2026 (poi 2027/2028).
L’esito della misurazione dei parametri e l’eventuale non erogazione o erogazione in misura ridotta o in misura piena dell’importo P.R.V. dovrà essere comunicato dalla ditta ai dipendenti con il modello allegato C – SCARICALO QUI
Il datore di lavoro potrà comunicare ai dipendenti sempre nel mese di ottobre 2026 ( poi 2027/2028) le eventuali misure di welfare – c.d. opzione welfare– che offre in luogo del premio lordo in busta paga con il modello allegato D – SCARICALO QUI
il P.R.V. che ha per tutti i settori ( meccanica/orafi/odontotecnici), per tutti i livelli e gli inquadramenti legali (operaio/impiegato/apprendista professionalizzante operaio o impiegato) sempre lo stesso importo lordo in un ottica di massima semplificazione applicativa per le imprese e i loro consulenti (280 euro lordi nel 2026; 300 euro lordi nel 2027 ; 320 euro lordi nel 2028).
PRV importi 2026/2027/2028 sintesi clicca qui .
PRV erogazione 2026 sintesi parametri operativa clicca qui.
Il P.R.V. verrà erogato ai soli dipendenti delle imprese che risultino in forza nella stessa azienda durante l’anno precedente a quello di erogazione ( es.2025 – poi 2026/2027) e nel mese paga di ottobre 2026 ( poi 2027/2028 ). L’importo lordo in questione o quello in commutazione welfare è per ccrl omnicomprensivo di tutti gli effetti diretti, indiretti e differiti su altri istituti di origine contrattuale o legale TFR compreso ( es. ferie/permessi/etc).
La scelta datoriale di riconoscere ai propri dipendenti in welfare l’importo dovuto di P.R.V., è la soluzione che consigliamo perchè è la più vantaggiosa per le imprese sotto il profilo del costo del lavoro e assegna al contempo maggiore potere d’acquisto netto al dipendente sulla cifra prevista (no contribuzione Inps/no base imponibile per premio Inail); ricordiamo che gli associati possono utilizzare anche i buoni spesa/acquisto Edenred beneficiando dell’apposita scontistica dedicata (per scoprire i vantaggi della nostra convenzione chiama il tuo ufficio paghe o in provinciale al 0422.43.33.00 T.4 – per altre info vedi qui).
Il P.R.V., ove rispettata la procedura prevista dal CCRL, potrà anche essere detassata facendo conseguire sulla cifra lorda spettante la tassazione agevolata del 1% contro quella media di riferimento propria del diverso profilo fiscale di ciascun dipendente (es. 28%). Il datore di lavoro tramite il proprio intermediario garantisce così più netto sugli importi in erogazione e per farlo dovrà limitarsi ai sensi dell’art. 5 del D.I. 25.3.2016 solo a gestire la scheda monitoraggio o dichiarazione di conformità sul portale ClicLavoro entro la consegna delle paghe di Ottobre 2026 (poi 2027/2028) mentre se si preferisce regolare la detassazione in sede di conguaglio di fine anno fiscale 2026, la scheda monitoraggio và caricata entro e non oltre il 12.1.2027 (poi idem 2028/2029). Scarica QUI guida rapida al deposito aziendale dell’obbligatoria sceda monitoraggio premio risultati detassati e commutabili in welfare.
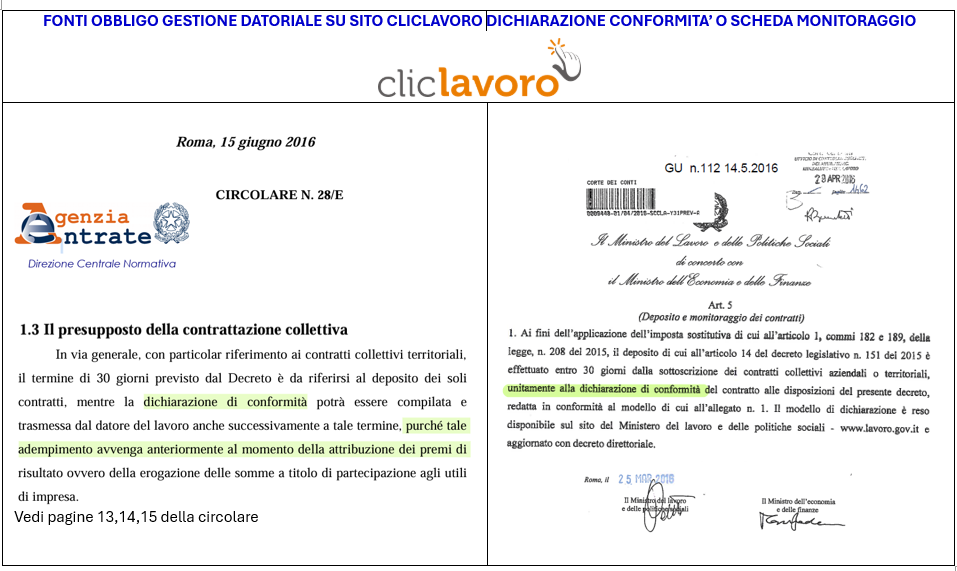
Il P.R.V. sia lordo come retribuzione che in welfare non potrà essere assorbito da altri elementi retributivi (superminimi) o da altre soluzione di welfare già concessi dall’impresa ai lavoratori essendo questa voce retributiva codificata esplicitamente dalle parti come trattamento economico non assorbibile (art. 10 CCRL).